※内容は2026年11月6日時点の国税庁の公表資料に基づいています。
年末調整で配られる基礎控除申告書には、年収ではなく「合計所得金額の見積額」を記入する欄があります。基礎控除の額は、この見積額によって決まります。
令和8年分(2026年分)は基礎控除の額も変更され、合計所得金額が489万円以下の場合は104万円となります。収入が給与だけで年収500万円の人は、昨年の令和7年分では68万円でした。そのため、昨年の控えをそのまま写すことはできません。
計算デスクの運営元では、年末調整を税理士に任せています。この記事は体験談ではなく、国税庁の様式と記載例を読み、「年末調整の還付シミュレーター」と同じ式で計算した結果をまとめたものです。
令和8年分の基礎控除申告書は4つの申告書を兼ねる
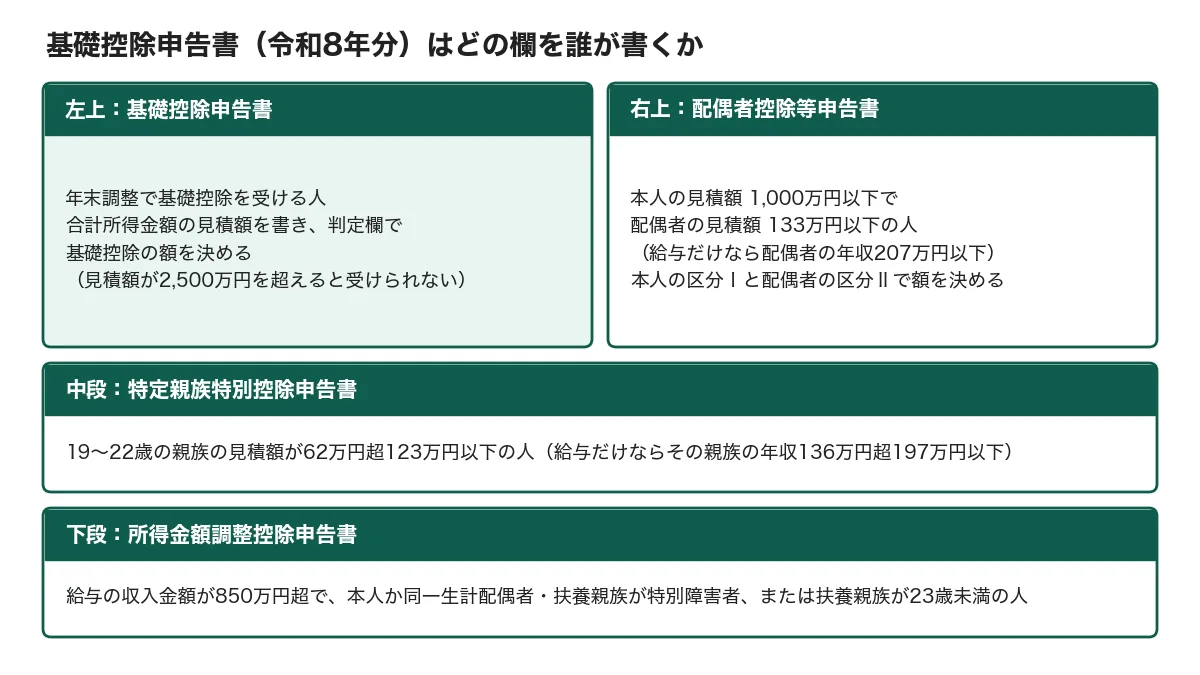
用紙の正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。記入するのは、4つの欄のうち自分に関係する欄だけです。
| 欄(用紙の位置) | 書く人 |
|---|---|
| 基礎控除申告書(左上) | 年末調整で基礎控除を受ける人。合計所得金額の見積額が2,500万円を超える場合、基礎控除は受けられない |
| 配偶者控除等申告書(右上) | 本人の見積額が1,000万円以下で、配偶者の見積額が133万円以下(給与だけなら年収207万円以下)の人 |
| 特定親族特別控除申告書(中段) | 19〜22歳の親族の見積額が62万円超123万円以下(給与だけなら年収136万円超197万円以下)の人 |
| 所得金額調整控除申告書(下段) | 給与の収入金額が850万円を超え、23歳未満の扶養親族がいるなどの要件に該当する人 |
様式の裏面では、提出期限を「令和8年の最後に給与の支払を受ける日の前日まで」としています。社内の締切については、勤務先の案内に従ってください。
年収別の早見表:合計所得金額の見積額と基礎控除の額
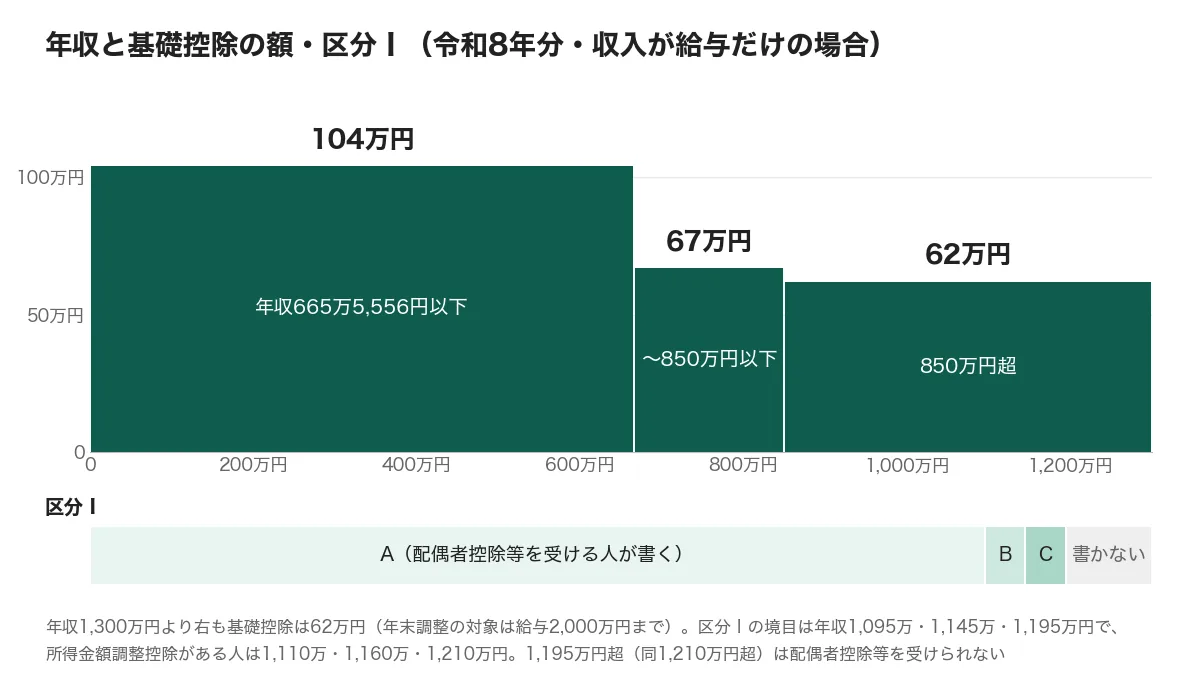
収入が給与だけで、所得金額調整控除がない人の金額を次の表にまとめました。給与所得の金額は様式裏面の計算方法で求めており、その金額がそのまま見積額となります。
| 年収 | 給与所得=見積額 | 判定欄 | 基礎控除の額 | 区分Ⅰ |
|---|---|---|---|---|
| 100万円 | 26万円 | 489万円以下 | 104万円 | A |
| 136万円 | 62万円 | 489万円以下 | 104万円 | A |
| 150万円 | 76万円 | 489万円以下 | 104万円 | A |
| 200万円 | 126万円 | 489万円以下 | 104万円 | A |
| 300万円 | 202万円 | 489万円以下 | 104万円 | A |
| 400万円 | 276万円 | 489万円以下 | 104万円 | A |
| 500万円 | 356万円 | 489万円以下 | 104万円 | A |
| 600万円 | 436万円 | 489万円以下 | 104万円 | A |
| 700万円 | 520万円 | 489万円超655万円以下 | 67万円 | A |
| 800万円 | 610万円 | 489万円超655万円以下 | 67万円 | A |
| 850万円 | 655万円 | 489万円超655万円以下 | 67万円 | A |
| 900万円 | 705万円 | 655万円超900万円以下 | 62万円 | A |
| 1,000万円 | 805万円 | 655万円超900万円以下 | 62万円 | A |
| 1,100万円 | 905万円 | 900万円超950万円以下 | 62万円 | B |
| 1,150万円 | 955万円 | 950万円超1,000万円以下 | 62万円 | C |
| 1,200万円 | 1,005万円 | 1,000万円超2,350万円以下 | 62万円 | なし |
年収で見た境目は、104万円が665万5,556円以下、67万円が850万円以下となります。区分Ⅰを記入するのは、配偶者控除または配偶者特別控除を受ける人だけです。
年収500万円の場合は、裏面の「3,600,000円以上6,599,999円以下」の行を使います。計算は500万円÷4=125万円、125万円×3.2−44万円=356万円です。
基礎控除申告書の書き方(左上の欄)
- ⑴給与所得の「収入金額」:直近の源泉徴収票や給与明細を参考にして、令和8年中の給与の見積額を記入する。賞与を含め、2か所以上から給与を受けている場合は合計額を書く
- ⑴の「所得金額」:様式裏面の計算方法で給与所得の金額を求め、記入する
- ⑵給与所得以外の所得の合計額:給与以外の副業などによる所得があれば記入する。副業がアルバイトなどの給与の場合は、⑵ではなく⑴の収入金額に加える
- 合計所得金額の見積額:⑴と⑵の所得金額を合計して記入する
- 判定欄と基礎控除の額:見積額に該当する行にチェックを付け、その行にある額を記入する
- 区分Ⅰ:配偶者控除等申告書を記入する人だけ、A〜Cの記号を書く
国税庁の記載例では、給与の収入金額が897万円の人について、所得金額の欄に6,973,000円(所得金額調整控除を引いた額)が記入されています。チェックが付いているのは655万円超900万円以下の行です。基礎控除の額は620,000円で、区分ⅠはAとなっています。
副業や不動産収入があるときの合計所得金額の見積額
⑵欄に記入する金額は、収入ではなく所得です。国税庁の「合計所得金額の計算について」では、事業所得、不動産所得、公的年金等以外の雑所得を、総収入金額から必要経費を差し引いた額としています。確定申告をしないことを選択した上場株式等の配当や、源泉分離課税の預貯金の利子などは含めません。
これは「副業は20万円以下なら確定申告が不要」という話とは別です。20万円という金額は、タックスアンサーNo.1900にある、確定申告が必要かどうかを判断する基準です。「年末調整のしかた」で合計所得金額に含まれないとされる所得にも、「合計所得金額の計算について」にも、20万円以下の雑所得は挙げられていません。また、「年末調整を受ける際の注意事項」では、給与以外の所得がある場合は合計するよう求めています。このため、20万円以下の副業も⑵欄に加えます。
⑵欄への加算は、基礎控除の額を決めるためのものです。副業の所得そのものが、年末調整で課税されるわけではありません。給与が1か所で、給与以外の所得が20万円を超える人は、⑵欄に加えたうえで確定申告も必要になります。
給与以外の所得を加えることで、基礎控除の額が下がる場合もあります。判定の行が変わるのは、その所得がいくらを超えたときなのかを計算しました。
| 年収 | 給与だけの基礎控除 | 給与以外の所得がこの額を超えると | 下がったあとの額 |
|---|---|---|---|
| 400万円 | 104万円 | 213万円 | 67万円 |
| 500万円 | 104万円 | 133万円 | 67万円 |
| 600万円 | 104万円 | 53万円 | 67万円 |
| 650万円 | 104万円 | 13万円 | 67万円 |
| 700万円 | 67万円 | 135万円 | 62万円 |
| 800万円 | 67万円 | 45万円 | 62万円 |
たとえば、年収650万円で給与以外の所得が14万円ある場合、見積額は490万円となり、489万円を超えます。基礎控除は104万円から67万円になり、37万円下がります。社会保険料を年収の15%、ほかの控除はなしとして計算すると、基礎控除の減少により、年末調整の年税額(復興特別所得税を含む)は180,700円から218,400円となり、37,700円増えます。
配偶者の収入があるときの配偶者控除等申告書の書き方
配偶者の欄でも、計算に使うのは年収ではなく所得です。配偶者の見積額に応じて区分Ⅱ(①〜④)を選び、本人の区分Ⅰと組み合わせて額を求めます。配偶者が70歳未満で収入は給与だけ、本人の区分ⅠはAという場合の金額は、次のとおりです。
| 配偶者の年収 | 配偶者の見積額 | 区分Ⅱ | 書く欄 | 額 |
|---|---|---|---|---|
| 124万円 | 50万円 | ② | 配偶者控除の額 | 38万円 |
| 136万円 | 62万円 | ② | 配偶者控除の額 | 38万円 |
| 150万円 | 76万円 | ③ | 配偶者特別控除の額 | 38万円 |
| 169万円 | 95万円 | ③ | 配偶者特別控除の額 | 38万円 |
| 180万円 | 106万円 | ④ | 配偶者特別控除の額 | 26万円 |
| 200万円 | 126万円 | ④ | 配偶者特別控除の額 | 6万円 |
| 207万円 | 133万円 | ④ | 配偶者特別控除の額 | 3万円 |
124万円の行は、国税庁の記載例と同じ内容です。本人の区分ⅠがBまたはCの場合は額が小さくなるため、様式の「控除額の計算」の表で確認してください。
「年末調整のしかた」では、扶養控除等申告書の源泉控除対象配偶者の欄に記入している場合でも、年末調整で控除を受けるにはこの申告書が必要とされています。
19〜22歳の親族がいるときの特定親族特別控除の欄
記入するのは、平成16年1月2日から平成20年1月1日までに生まれた、生計を一にする親族(配偶者と事業専従者を除く)のうち、見積額が62万円超123万円以下の人です。給与だけの場合、子の年収が136万円以下であれば特定親族には当たらず、扶養控除(特定扶養親族の63万円)の対象となります。
控除額は、見積額を「控除額の計算」の表に当てはめて求めます。給与だけの場合、子の年収が150万円なら見積額76万円で63万円、180万円なら106万円で21万円となります。記載例の金額は、見積額100万円で410,000円です。
配偶者の場合と同様に、扶養控除等申告書の源泉控除対象親族の欄に記入していても、年末調整で控除を受けるにはこの欄への記入が必要です。年収ごとの控除額は、扶養控除等申告書の書き方に一覧を掲載しています。
年収850万円超で関係する所得金額調整控除の欄
対象となるのは、年末調整の対象となる給与の収入金額が850万円を超え、本人が特別障害者、同一生計配偶者か扶養親族が特別障害者、扶養親族が23歳未満のいずれかに該当する人です。当てはまる要件にチェックを付け、その要件の指示に沿って☆欄・★欄を記入します。23歳未満の扶養親族がいる場合は☆欄だけを記入し、2人以上いる場合でも1人を書けば足ります。扶養控除とは異なり、夫婦ともに850万円を超えていれば、23歳未満の子が1人でも夫婦の両方が受けられます。
控除額の計算式は(給与の収入金額−850万円)×10%で、最大15万円となります。基礎控除申告書の⑴の所得金額に書くのは、この控除を差し引いたあとの額です。
| 年収 | 給与所得 | 控除額 | 書く見積額 | 区分Ⅰ(控除なしの場合) |
|---|---|---|---|---|
| 900万円 | 705万円 | 5万円 | 700万円 | A(A) |
| 1,000万円 | 805万円 | 15万円 | 790万円 | A(A) |
| 1,100万円 | 905万円 | 15万円 | 890万円 | A(B) |
| 1,200万円 | 1,005万円 | 15万円 | 990万円 | C(なし) |
年収1,200万円の場合、控除の有無によって見積額が1,000万円をまたぎます。「年末調整のしかた」でも、給与だけで見積額が1,000万円を超えるのは、年収1,195万円超(控除がある場合は1,210万円超)とされています。
基礎控除申告書で確認しておきたい点
- 最後の給与が11月30日以前の人:その年末調整では、改正後の基礎控除などは適用されません。適用を受けるには確定申告等が必要です(国税庁Q&A Q1-3)。
- 見積額が外れたとき:差額によって配偶者(特別)控除額や特定親族特別控除額が変わる場合、翌年1月末日まで年末調整をやり直すことができます。
- 来年以降の額:104万円・67万円が適用されるのは令和8・9年分です。令和10年分以後は、合計所得金額132万円以下が99万円、132万円超2,350万円以下が62万円となります。
見積額が分かったら還付を計算する
基礎控除の額を確認できたら、12月に戻る額も計算してみてください。
- 年末調整の還付シミュレーター(令和8年分):配偶者特別控除の額は「その他の所得控除」に入力してください。給与以外の所得、所得金額調整控除、特定親族特別控除には対応していません。
- 保険料控除申告書の書き方2026:同じ時期に提出する申告書です。
- 扶養控除等申告書の書き方(令和9年分):来年分の申告書を扱っています。
- 年末調整2026のスケジュール:提出から還付までの流れを確認できます。
参考にした公的な情報
- 国税庁 令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(様式と裏面の説明)
- 国税庁 令和8年分 基礎控除申告書等の記載例
- 国税庁 令和8年分 年末調整のしかた(基礎控除の引上げ等 3〜4ページ、扶養控除等申告書の確認と合計所得金額 9〜10ページ、基礎控除申告書等の確認 16〜20ページ、年末調整のやり直し 43ページ、配偶者控除額等の一覧表 55ページ、基礎控除額の表 56ページ)
- 国税庁 合計所得金額の計算について(令和8年分)
- 国税庁 令和8年分 年末調整を受ける際の注意事項
- 国税庁 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(Q1-3・Q2-2・Q2-3・Q2-4)
- 国税庁 タックスアンサー No.1199 基礎控除
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人