※内容は2026年10月22日時点の所得税法・租税特別措置法(令和8年法律第12号による改正後)に基づいています。
10月から11月にかけて、年末調整の書類とともに勤務先から配られるのが、「令和9年分 給与所得者の扶養控除等(異動)申告書」です。今年の年末調整用ではなく、来年1月から毎月の源泉徴収に使う書類に当たります。所得税法194条では、その年の最初の給与を受け取る日の前日までに提出すると定められています。
令和9年分の様式で注意したいのは、家族を記入するかどうかの判断に使う年収の目安が変わった点です。令和8年度の税制改正により、扶養親族の所得の基準は58万円から62万円へ引き上げられました。加えて、令和8年と令和9年には、給与所得控除の最低額を74万円とする特例があります。これにより、パートやアルバイトをしている家族を扶養に書ける年収の目安は、136万円以下となりました。
私の会社では、税理士に年末調整の手続きをお願いしています。ただし、扶養控除等申告書に記入するのは従業員本人です。会社や税理士が行うのは、提出された申告書に基づく計算だけです。この記事では、自分で申告書を書く人に向けて、条文から読み取れる年収の境目と各欄の書き方を整理しました。
令和9年分の扶養控除等申告書で変わった年収の目安
申告書の裏面では、配偶者や扶養親族の範囲を「合計所得金額○万円以下」と示しています。収入が給与だけなら、年収の目安は合計所得金額+74万円です(給与の年収が220万円以下のとき。租税特別措置法29条の4)。
| 区分 | 合計所得金額 | 給与だけの場合の年収の目安 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下 | 136万円以下 |
| 源泉控除対象配偶者 | 95万円以下 | 169万円以下 |
| 源泉控除対象親族のうち、19〜22歳で扶養親族に当たらない人 | 62万円超100万円以下 | 136万円超174万円以下 |
| 特定親族(特定親族特別控除の対象) | 62万円超123万円以下 | 136万円超197万円以下 |
令和7年分までは、扶養親族の基準は合計所得金額58万円以下、給与所得控除の最低額は65万円でした。給与だけの場合は年収123万円以下が目安だったため、今回の目安は13万円分上がったことになります。
年齢の判定に使うのは、その年の12月31日時点の年齢です。令和9年分では、平成17年1月2日から平成21年1月1日までに生まれた人が19〜22歳に該当します。
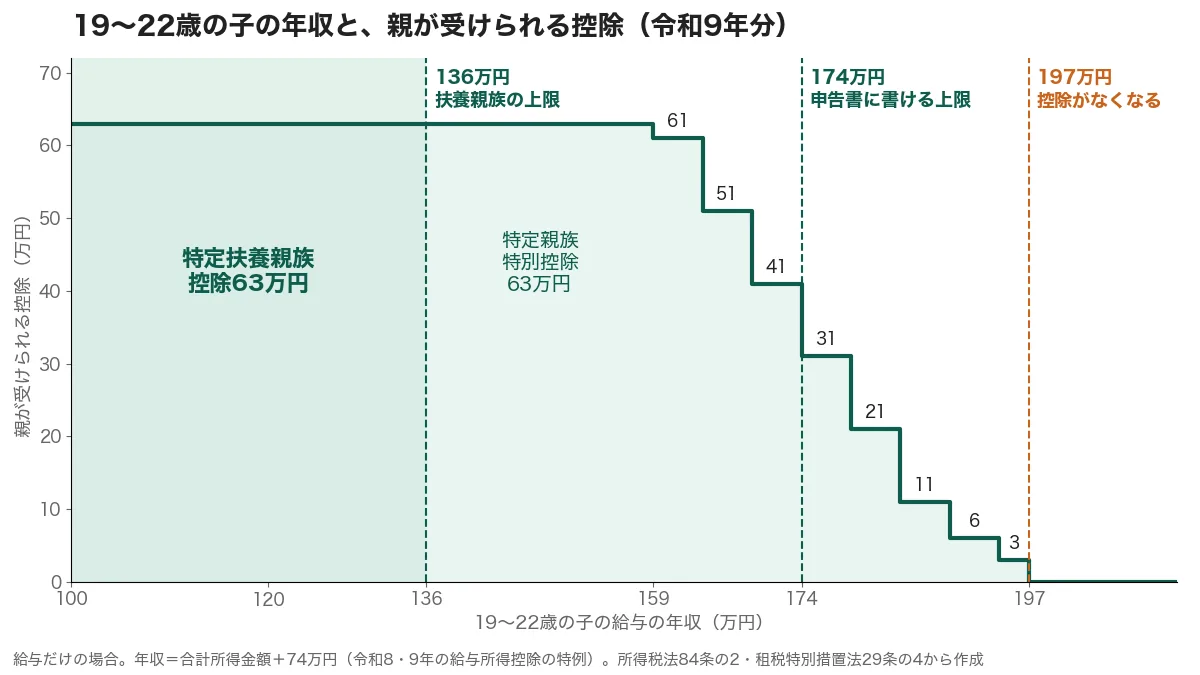
19〜22歳の子は年収によって記入先が変わる
大学生などの子どもがアルバイトをしているときは、その子の年収に応じて記入する場所や控除が変わります。
- 年収136万円以下:申告書のB欄(控除対象扶養親族)に、特定扶養親族として記入します。控除額は63万円です
- 年収136万円超174万円以下:扶養親族には当たりませんが、申告書には源泉控除対象親族として記入します(所得税法194条1項5号)。毎月の源泉徴収に反映されます
- 年収174万円超197万円以下:扶養控除等申告書には記入しません。控除を受けるには、年末調整の際に「特定親族特別控除申告書」を提出します
- 年収197万円超:控除の対象にはなりません
特定親族特別控除の額は、子の所得に応じて段階的に減少します(所得税法84条の2)。収入が給与だけの場合は、次の表が目安になります。
| 子の給与の年収 | 子の合計所得金額 | 親が受けられる控除 |
|---|---|---|
| 136万円超159万円以下 | 62万円超85万円以下 | 63万円 |
| 159万円超164万円以下 | 85万円超90万円以下 | 61万円 |
| 164万円超169万円以下 | 90万円超95万円以下 | 51万円 |
| 169万円超174万円以下 | 95万円超100万円以下 | 41万円 |
| 174万円超179万円以下 | 100万円超105万円以下 | 31万円 |
| 179万円超184万円以下 | 105万円超110万円以下 | 21万円 |
| 184万円超189万円以下 | 110万円超115万円以下 | 11万円 |
| 189万円超194万円以下 | 115万円超120万円以下 | 6万円 |
| 194万円超197万円以下 | 120万円超123万円以下 | 3万円 |
子の年収が159万円以下であれば、扶養親族の場合と同額の63万円の控除を受けられます。
扶養控除等申告書の書き方(欄ごとの手順)
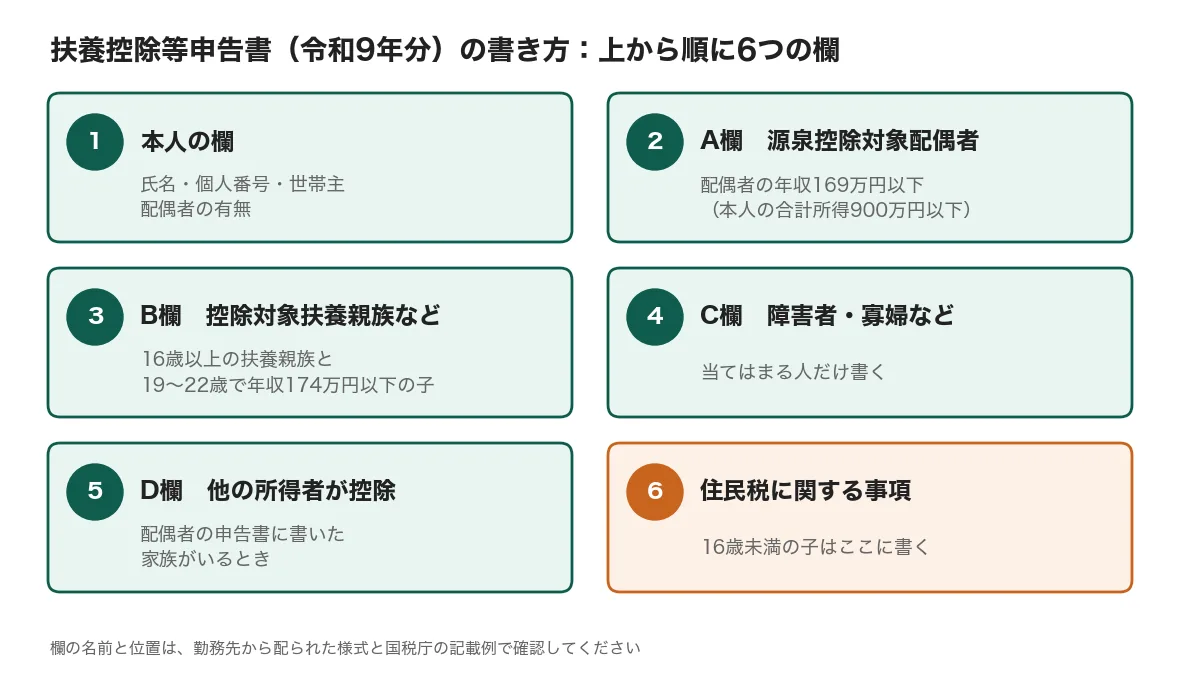
申告書は上から、本人の欄、A〜Dの欄、住民税に関する欄という順番です。書き始める前に、家族の生年月日と令和9年の所得の見積額を手元にそろえておくと、迷わず記入できます。
- 本人の欄:氏名、個人番号、生年月日、住所、世帯主の氏名と続柄、配偶者の有無を記入する
- A欄(源泉控除対象配偶者):本人の合計所得金額が900万円以下で、かつ配偶者の年収が169万円以下の場合に記入する
- B欄(控除対象扶養親族・源泉控除対象親族):16歳以上の扶養親族、および19〜22歳で年収174万円以下の子を記入する。令和9年中の所得の見積額も記入する
- C欄(障害者・寡婦・ひとり親・勤労学生):該当する人だけ記入する
- D欄(他の所得者が控除を受ける扶養親族等):共働きで、配偶者の勤務先に出す申告書に記入した子がいる場合に記入する
- 住民税に関する事項:16歳未満の子の記入先はここ。所得税の扶養控除はないものの、住民税の計算に使われる
B欄に記入する子が特定親族に該当するときは、それを示すチェック欄に印を付けます。欄の名称やチェック欄の位置については、勤務先から配られた令和9年分の様式と、国税庁の記載例で確認してください。
扶養控除等申告書で間違えやすい点
- 同じ家族を夫婦それぞれの申告書に書かない:扶養親族を記入できるのは、どちらか一方の申告書だけです。
- 年収の見積もりが外れたら修正する:年の途中で家族の年収が基準を超えそうな場合は、勤務先へ異動の申告書を出し直します。修正せずにいると、令和9年の年末調整で不足分の所得税をまとめて納めることになります。
- 74万円の特例が適用されるのは令和8年分と令和9年分だけ:令和10年分以降の目安については、その年の制度を改めて確認する必要があります。
- 給与を2か所から受け取っていても、提出先は1か所だけ:扶養控除等申告書の提出先は、主たる給与の支払者に限られます。
扶養に書いたあとの手取りや還付を計算する
扶養に入れる家族が決まったところで、毎月の源泉徴収や年末調整にどれほどの変化があるかも確認してみてください。
- 給与の源泉徴収税額 計算ツール(令和8年・令和9年分 月額表):扶養の人数を変えながら、毎月の源泉徴収税額を比較できます。
- 年末調整の還付シミュレーター(令和8年分):今年の還付の見込みを、年収・社会保険料・扶養の人数から計算します。
- 保険料控除申告書の書き方2026:一緒に配られる保険料控除申告書の記入方法を紹介しています。23歳未満の子がいる場合は、生命保険料控除の上限が上がります。
参考にした公的な情報
- e-Gov法令検索 所得税法(第2条第1項第33号・第33号の4・第34号・第34号の5 定義、第84条の2 特定親族特別控除、第194条 給与所得者の扶養控除等申告書。令和8年法律第12号による改正後)
- e-Gov法令検索 租税特別措置法(第29条の4 給与所得控除の最低控除額等の特例)
- 国税庁 各種申告書・記載例(扶養控除等申告書など)