※内容は2026年11月6日時点の法令、および国税庁・日本年金機構・国民年金基金連合会が公表する資料に基づいています。
「給与所得者の保険料控除申告書」を書くとき、迷いやすいのが国民年金とiDeCoのはがきの扱いです。それぞれ記入する欄が異なります。
国税庁の記載例でも、この2つの欄は空欄で、注意書きがあるだけです。たとえば、親が子の国民年金を払っている場合の書き方は、記載例だけではわかりません。
この記事では一次資料に沿って、2つの欄の書き方と家族の分の扱い、税金が減る額を整理します。生命保険料控除の欄については、保険料控除申告書の書き方2026をご覧ください。
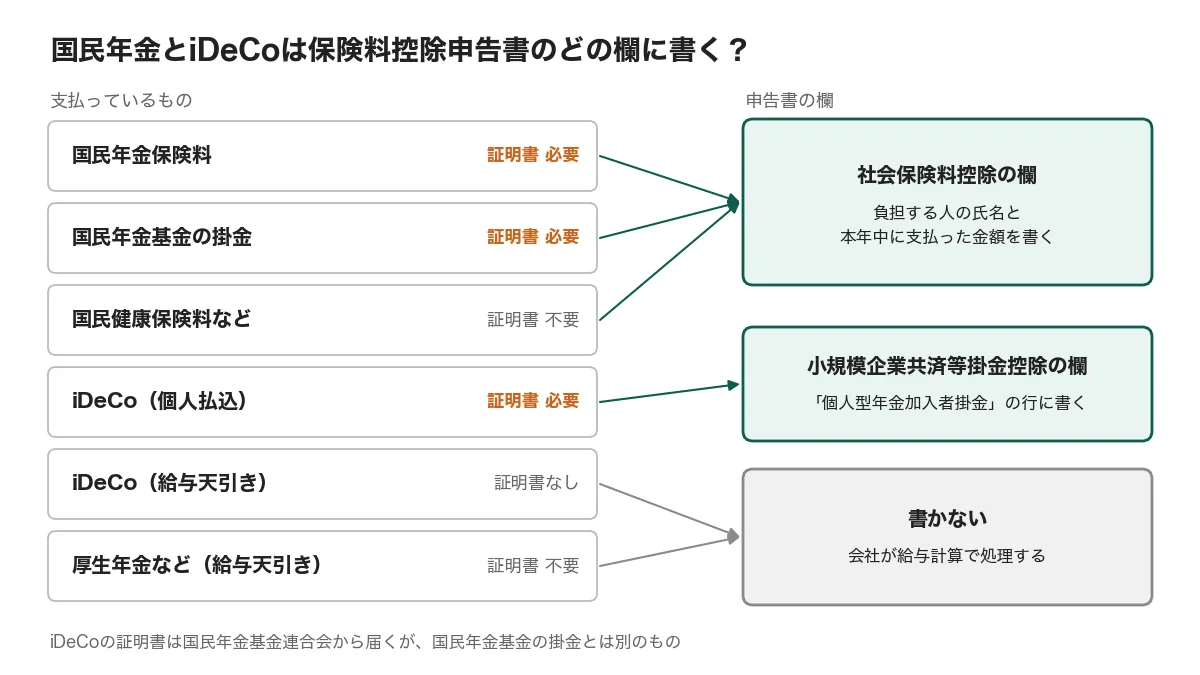
国民年金は社会保険料控除、iDeCoは小規模企業共済等掛金控除で欄が別
保険料控除申告書にある社会保険料控除の欄には国民年金を、小規模企業共済等掛金控除の欄にはiDeCoを記入します。いずれも控除の対象は支払った全額で、生命保険料控除のような上限は設けられていません。
| 支払っているもの | 控除の種類 | 申告書への記入 | 証明書 |
|---|---|---|---|
| 国民年金保険料 | 社会保険料控除 | 社会保険料控除の欄に記入 | 必要 |
| 国民年金基金の掛金 | 社会保険料控除 | 社会保険料控除の欄に記入 | 必要 |
| 国民健康保険料など(本人が直接支払った分) | 社会保険料控除 | 社会保険料控除の欄に記入 | 不要 |
| iDeCo(個人払込) | 小規模企業共済等掛金控除 | 「個人型年金加入者掛金」の行に記入 | 必要 |
| iDeCo(事業主払込=給与天引き) | 小規模企業共済等掛金控除 | 記入しない | 発行なし |
| 健康保険・厚生年金・雇用保険(給与天引き) | 社会保険料控除 | 記入しない | 不要 |
混同しやすいのが国民年金基金です。iDeCoの証明書は「国民年金基金連合会」から届きますが、国民年金基金の掛金とiDeCoは別のものです。国民年金基金の掛金は、社会保険料控除の欄に記入します。
国民年金の控除証明書の見方と社会保険料控除の書き方
日本年金機構の控除証明書には、①納付済額、②見込額、③合計額が記載される欄があります。はがきでは「③合計額」を申告するよう案内されており、③が空欄の場合は「①納付済額」を申告します。
- 「社会保険の種類」に国民年金と記入する
- 「保険料支払先の名称」を記入する(国税庁の記載例には記入例がないため、迷う場合は勤務先に確認を)
- 「保険料を負担することになっている人の氏名」には、保険料の対象者の名前を記入する(子の保険料であれば子の名前)
- 「あなたが本年中に支払った保険料の金額」に③合計額を記入する
- 申告書に控除証明書を添付するか、提示する
令和8年分の書面の証明書は、1月1日から9月30日までに納付した人を対象に、10月23日から11月上旬にかけて順次発送されます。その年に納付したのが10月1日以降だけの場合、届く時期は令和9年2月上旬です。
発送が2月上旬では、12月の年末調整には間に合いません。ただし、証明書類には保険料の領収書も含まれるため、領収書を添付するか、確定申告で控除を受けることになります。証明書を請求中などの理由で確認できない場合は、翌年1月末日までに提出または提示することを条件として、年末調整で控除できる扱いがあります(「年末調整のしかた」27ページ)。はがきの再発行は、ねんきんネットや年金事務所などで受け付けています。
10月から12月に「済」「見」の表示がない月の保険料を納付したときは、領収書を証明書に添えて合算します。毎月の口座振替による令和8年11月分(早割は12月分)は、振替日が翌年の第1営業日となるため、令和9年分の控除に該当します。②見込額は12月31日までに納付が見込まれる額なので、翌年に振り替えられるこの月の分は、通常③合計額に含まれていません。納付書で12月31日までに支払った分は、令和8年分となります。
家族の国民年金保険料は払った人の社会保険料控除にできる
本人が、生計を一にする配偶者や子の国民年金保険料を支払った場合は、その額を支払った人の社会保険料控除にできます(所得税法74条)。条文にある要件は「自己と生計を一にする配偶者その他の親族」であり、扶養親族であることは書かれていません。
- 別居でも対象になる場合がある:必ずしも同居している必要はありません。修学などで別居していても、生活費や学資金を常に送金していれば、「生計を一にする」ものとして扱われます。
- 途中で生計が別になった場合:国税庁が示す例では、子が4月に引っ越して生計が別になった場合、控除の対象は1〜3月に支払った分に限られます。
- 過去の分をまとめて払った場合:生計を一にする子の3年分をまとめて支払った例でも、本年中の支払いは本年分の控除の対象になります。
- 証明書は保険料の本人宛てに届く:親が支払った場合も、証明書の宛名は子の名前です。届いた証明書を受け取り、勤務先へ提出します。
- 子や配偶者が自分で払った分は書けない:控除できるのは、所得者本人が支払ったものだけです。
iDeCoの年末調整は個人払込か給与天引きかで書き方が変わる
- 個人払込:国民年金基金連合会から送られる「小規模企業共済等掛金払込証明書」の金額を記入します。記入先は、小規模企業共済等掛金控除の枠内にある「確定拠出年金法に規定する個人型年金加入者掛金」の行です。はがきは左上に「重要」と書かれたページを切り取り、添付してください。
- 事業主払込(給与天引き):申告書への記入は不要です。会社が掛金を差し引いたうえで源泉徴収税額を計算しているため、証明書も発行されません。
- 配偶者の分は控除できない:iDeCo公式のFAQでは、第3号被保険者の掛金を配偶者が支払うことはできないとし、「加入者本人の掛金しか所得控除の対象となりません」と説明しています。この点は国民年金と異なります。
控除されるのは、1月から12月に納付した掛金の合計額です。毎月定額の場合は翌月26日に引き落とされるため、2026年12月分の掛金を納付するのは2027年1月になります。2026年12月1日施行の制度改正では掛金の上限が上がりますが、毎月定額で12月分から掛金を増やした場合、その増額分が控除の対象となるのは令和9年分からです。
証明書のはがきは10月23日発送の一括発行で、10月から12月の分については払込予定金額が記載されます。追加発行の日程は11月25日、12月22日、令和9年1月22日です。再発行の依頼先は運営管理機関で、受付から2週間程度かかります。
国民年金・iDeCoの掛金別早見表:年収ごとに所得税と住民税はいくら減る?
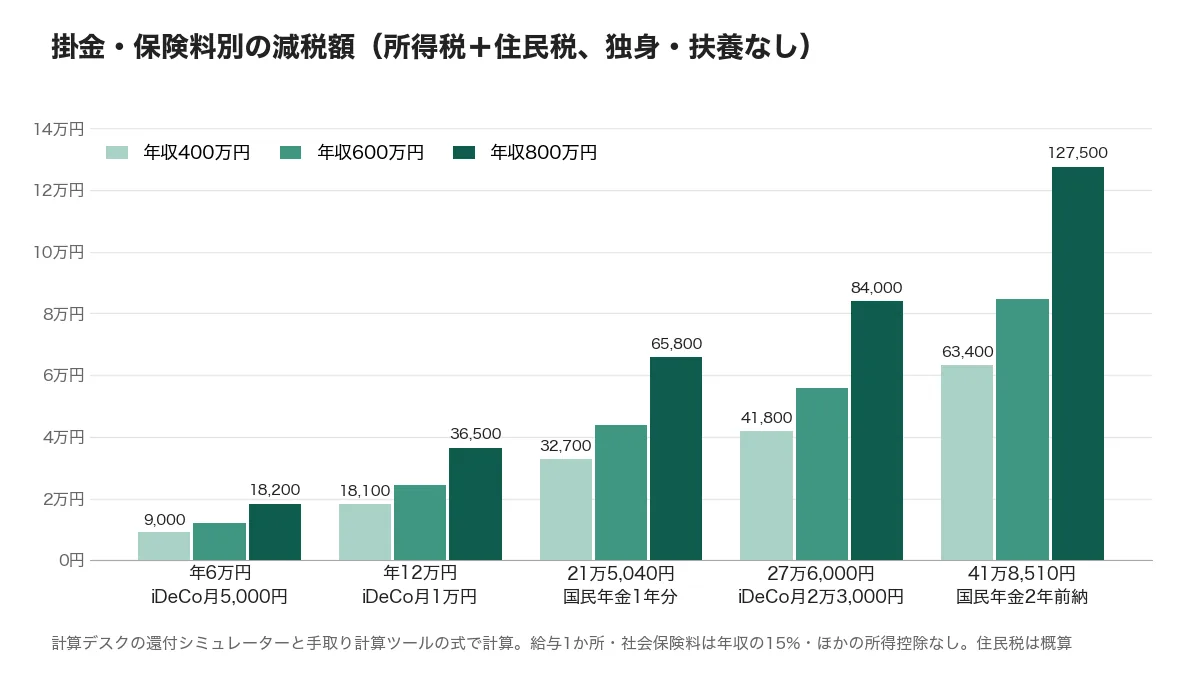
計算デスクの「年末調整の還付シミュレーター」と手取り計算ツールの式を実行して、1年分の税金がどれだけ減るかを算出しました。上段には合計、下段には(所得税+住民税)を示しています。国民年金の1年分は令和8年度の月額17,920円×12か月で、2年前納は納付書払いの額をその年に全額控除する場合です。国民年金の列は、本人が家族の分を支払った場合など、その額を控除したときの目安となります。実際の控除額は③合計額をご確認ください。
独身・扶養なしの場合
| 年収 | 年6万円 (iDeCo月5,000円) |
年12万円 (iDeCo月1万円) |
21万5,040円 (国民年金1年分) |
27万6,000円 (iDeCo月2万3,000円) |
41万8,510円 (国民年金2年前納) |
|---|---|---|---|---|---|
| 300万円 | 9,100円 (3,100+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
41,800円 (14,100+27,700) |
63,400円 (21,400+42,000) |
| 400万円 | 9,000円 (3,000+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
41,800円 (14,100+27,700) |
63,400円 (21,400+42,000) |
| 500万円 | 9,100円 (3,100+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
41,800円 (14,100+27,700) |
63,400円 (21,400+42,000) |
| 600万円 | 12,100円 (6,100+6,000) |
24,300円 (12,300+12,000) |
43,800円 (22,100+21,700) |
55,900円 (28,200+27,700) |
84,800円 (42,800+42,000) |
| 700万円 | 18,300円 (12,300+6,000) |
36,500円 (24,500+12,000) |
62,100円 (40,400+21,700) |
74,300円 (46,600+27,700) |
103,200円 (61,200+42,000) |
| 800万円 | 18,200円 (12,200+6,000) |
36,500円 (24,500+12,000) |
65,800円 (44,100+21,700) |
84,000円 (56,300+27,700) |
127,500円 (85,500+42,000) |
配偶者控除あり(配偶者は70歳未満)+16〜18歳の子1人の場合
| 年収 | 年6万円 (iDeCo月5,000円) |
年12万円 (iDeCo月1万円) |
21万5,040円 (国民年金1年分) |
27万6,000円 (iDeCo月2万3,000円) |
41万8,510円 (国民年金2年前納) |
|---|---|---|---|---|---|
| 300万円 | 6,000円 (0+6,000) |
12,000円 (0+12,000) |
21,700円 (0+21,700) |
27,700円 (0+27,700) |
37,500円 (0+37,500) |
| 400万円 | 9,000円 (3,000+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
41,800円 (14,100+27,700) |
60,300円 (18,300+42,000) |
| 500万円 | 9,100円 (3,100+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
41,800円 (14,100+27,700) |
63,400円 (21,400+42,000) |
| 600万円 | 9,100円 (3,100+6,000) |
18,100円 (6,100+12,000) |
32,700円 (11,000+21,700) |
42,100円 (14,100+28,000) |
68,400円 (21,400+47,000) |
| 700万円 | 12,100円 (6,100+6,000) |
24,200円 (12,200+12,000) |
43,700円 (22,000+21,700) |
55,900円 (28,200+27,700) |
84,800円 (42,800+42,000) |
| 800万円 | 18,200円 (12,200+6,000) |
36,500円 (24,500+12,000) |
61,100円 (39,400+21,700) |
73,200円 (45,500+27,700) |
102,100円 (60,100+42,000) |
前提:給与は1か所のみ、社会保険料は年収の15%とし、ほかの所得控除は含めていません。基礎控除は、所得税が104万円(年収700万円・800万円は67万円)、住民税が43万円です。配偶者控除と扶養控除は、それぞれ所得税38万円ずつ、住民税33万円ずつとしています。所得税は復興特別所得税を含め、100円未満切り捨てです。住民税は令和9年度分について、所得割10%と調整控除で計算した概算です(市と県で別々に100円未満切り捨て)。
独身の場合、税金が減る額は控除額のおよそ15%(年収300万〜500万円)、20%(600万円)、30%(800万円)となります。年収700万円では、課税所得が税率の境目である330万円に近いため、控除額が大きくなるほど割合は下がります。一方、年収300万円で配偶者と子がいる例では、もとの所得税が0円なので、所得税は減らず住民税だけが減ります。
たとえば、年収500万円・独身で国民年金1年分を控除した場合、所得税の課税所得は177万円から155万4,000円に下がります。年税額は90,300円から79,300円となり、減る額は11,000円です。住民税の所得割は235,500円から213,800円へ21,700円減り、合わせて32,700円となります。
所得税の分は年末調整で精算されます(給与天引きのiDeCoは毎月の源泉徴収に反映済み)。住民税の分が反映されるのは、翌年度の税額です。この表は税額の目安を示したもので、iDeCoへの加入を勧めるものではありません。iDeCoは基本的に60歳まで引き出すことができず、受取額は運用によって増減します。
前納・国民健康保険料など社会保険料控除で間違えやすい点
- 前納:1年以内の前納と2年前納では、その年に全額を控除する方法と、各年分に分けて控除する方法を選べます。令和8年度の2年前納の額は、納付書払いで418,510円、口座振替で417,150円です。2年前納など13か月以上の前納で各年分の控除を選ぶときは、年分ごとの証明書を切り取って添付します。全額を控除する場合は、切り離さずにすべて添付してください。
- 国民健康保険料や任意継続の健康保険料:本人が直接支払った分を欄に記入します。証明書の添付は不要です。
- 年金から天引きの介護保険料・後期高齢者医療保険料:支払った人は年金の受給者本人となるため、家族の申告書には記入できません。
- 年末調整に間に合わなかった場合:いずれの控除も、確定申告で受けることができます。
国民年金とiDeCoの控除で年末調整の還付がいくら増えるか計算する
ご自身の年収に当てはめて確認してみてください。
- 年末調整の還付シミュレーター(令和8年分):国民年金やiDeCoの額は「その他の所得控除」に入力してください。
- 保険料控除申告書の書き方2026:生命保険料控除の欄の記入方法を紹介しています。
- 年末調整2026のスケジュール:提出から還付までの流れと必要書類をまとめています。
- 基礎控除申告書の書き方2026:一緒に提出する申告書の記入方法を紹介しています。
参考にした公的な情報
以下の情報は、いずれも2026年11月6日に確認しています。
- 国税庁 令和8年分 年末調整のしかた(社会保険料控除 26〜27ページ、小規模企業共済等掛金控除 28ページ)
- 国税庁 令和8年分 給与所得者の保険料控除申告書の記載例
- 国税庁 タックスアンサー No.1130 社会保険料控除、同 Q&A(Q1〜Q7)
- 国税庁 タックスアンサー No.1135 小規模企業共済等掛金控除
- 国税庁 タックスアンサー No.1180 扶養控除 Q&A(「生計を一にする」の意義)
- e-Gov法令検索 所得税法(第74条 社会保険料控除、第75条 小規模企業共済等掛金控除)
- 日本年金機構 国民年金保険料(令和8年度の月額17,920円)、国民年金保険料の前納
- 日本年金機構 令和8年分社会保険料(国民年金保険料)控除証明書の発行について、控除証明書(ハガキ)の見方、控除証明書の再発行、控除証明書の送付先などのQ&A、領収書との合算のQ&A
- iDeCo公式 よくあるご質問、事業主の方へ(源泉徴収および年末調整)
- 国民年金基金連合会 令和8年分の小規模企業共済等掛金払込証明書の発行時期と対象となる方、控除証明書に関するよくあるご質問(令和8年版)
- iDeCo公式 制度改正の概要(2026年12月の制度改正)、iDeCoの始め方
- 総務省 個人住民税(所得割の税率10%、前年の所得で算定)
- e-Gov法令検索 地方税法(第314条の2 所得控除、第314条の6 調整控除)