※内容は2026年11月6日時点の法令・国税庁の公表資料に基づいています。
締切を過ぎてから控除証明書が見つかったり、配偶者控除の書類を提出しないまま12月を迎えたり。年末調整の出し忘れに気づいて、焦ることもあるでしょう。
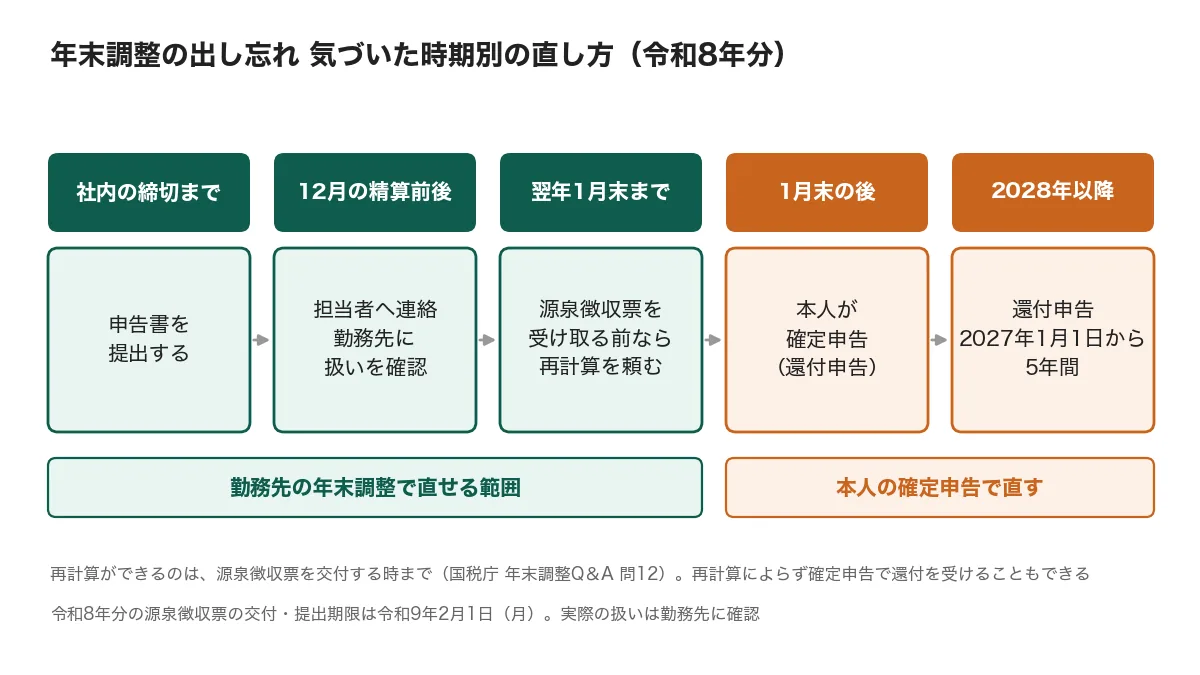
勤務先に再計算を頼めるのは、翌年1月に源泉徴収票が交付される時までです。その時期を過ぎた場合も、本人の確定申告(還付申告)で直せます。令和8年分の還付申告は、2027年1月1日から5年間提出できます。
ネット上では、1月31日を過ぎると訂正できないという説明も、原則として会社がやり直すという説明も見られます。この記事では、国税庁の資料から対応できる範囲を確認し、戻る金額の目安も計算します。
年末調整の出し忘れはいつまで直せる?気づいた時期別の対応
| 気づいた時期 | 本人がすること | 勤務先の対応 |
|---|---|---|
| 社内の締切まで | 申告書に記入して提出する | 通常の年末調整に含める |
| 社内の締切後〜12月の給与の精算前後 | 担当者にすぐ連絡する | 精算前であれば間に合うことがある。精算後も再計算はできるため、扱いは勤務先に確認 |
| 年が明けて1月末まで | 源泉徴収票を受け取る前であれば、申告書を提出して再計算を依頼する。受け取った後は確定申告をする | 源泉徴収票を交付する時まで再計算が可能 |
| 1月末の後 | 確定申告(還付申告)を行う | 出し忘れの再計算について案内する国税庁の資料は見当たらないため、勤務先に確認 |
| 2028年以降 | 還付申告を行う(令和8年分は2027年1月1日から5年間) | 同上 |
申告書の法律上の提出期限はその年最後に給与を受ける日の前日です(所得税法196条など)。そのため、社内の締切を過ぎていても間に合う場合があります。精算後の対応については、国税庁の「令和8年分 年末調整Q&A」問12に、配偶者控除等申告書の「提出を失念していた」例が示されています。後から提出してもらえば「翌年1月の『給与所得の源泉徴収票』を交付する時まで年末調整の再計算を行うことができます」という回答です。注には、保険料控除申告書や基礎控除申告書なども同様とあります。扶養控除は問12の注に含まれていませんが、問10では、年末調整の後に扶養親族に該当した異動の例を取り上げています。「給与所得者の扶養控除等異動申告書」を提出すれば、同じ時まで再計算できるとされています。いずれの場合も、再計算によらず確定申告で還付を受けることが可能です。
なお、年末調整の対象になるのは、年末調整を行う日までに扶養控除等申告書を提出している人です(タックスアンサーNo.2665)。この申告書自体を出していない場合は、まず勤務先へ確認してください。
年末調整は1月31日を過ぎたら会社で直せない?国税庁の資料で確認
どのような場面かによって、扱いは異なります。
- 控除が増えて税金が戻る場合:「年末調整のしかた」43ページでは、扶養親族の異動や年末調整後に支払った保険料などについて、控除の増減を区別せず、やり直しができるのは源泉徴収票を「交付することとなる翌年1月末日までです」と説明しています。所得税基本通達190-5でも、最後の給与の後、12月31日までに控除に異動があった場合は、源泉徴収票の作成時までに申告があれば再計算して「差し支えない」としています。確定申告による精算もできることが、注に記されています。
- 税金が足りなくなる場合:タックスアンサーNo.2671では、扶養親族が減るなどして徴収不足税額が生じたときのやり直しについて、「翌年の1月末日以降であっても行う必要があります」と説明しています。
- 会社の計算が誤っていた場合:本人が出し忘れた場合とは別で、納め過ぎたときの手続きはタックスアンサーNo.2506に示されています。
このように、「1月31日以降は一切直せない」「いつでも会社がやり直す」のどちらも、そのままでは国税庁の資料に合いません。控除を追加して還付を受ける出し忘れについて、1月末の後も会社がやり直せると記した国税庁の資料は見つかりませんでした。本人の確定申告で直すことを前提に、会社の対応は勤務先に確認してください。
「1月末」という時期にも注意が必要です。法律上、源泉徴収票の交付期限は翌年1月31日ですが(所得税法226条)、2027年の1月31日は日曜日で、国税庁のリーフレットでは令和9年2月1日(月)と案内されています。ただし、再計算の区切りを示す表現は、通達では「作成される時」、Q&Aでは「交付する時」です。源泉徴収票が早く配られる会社では区切りも早まると考えられるため、受け取る前に連絡してください。
年末調整の出し忘れで戻る金額の目安(控除の種類×年収の早見表)
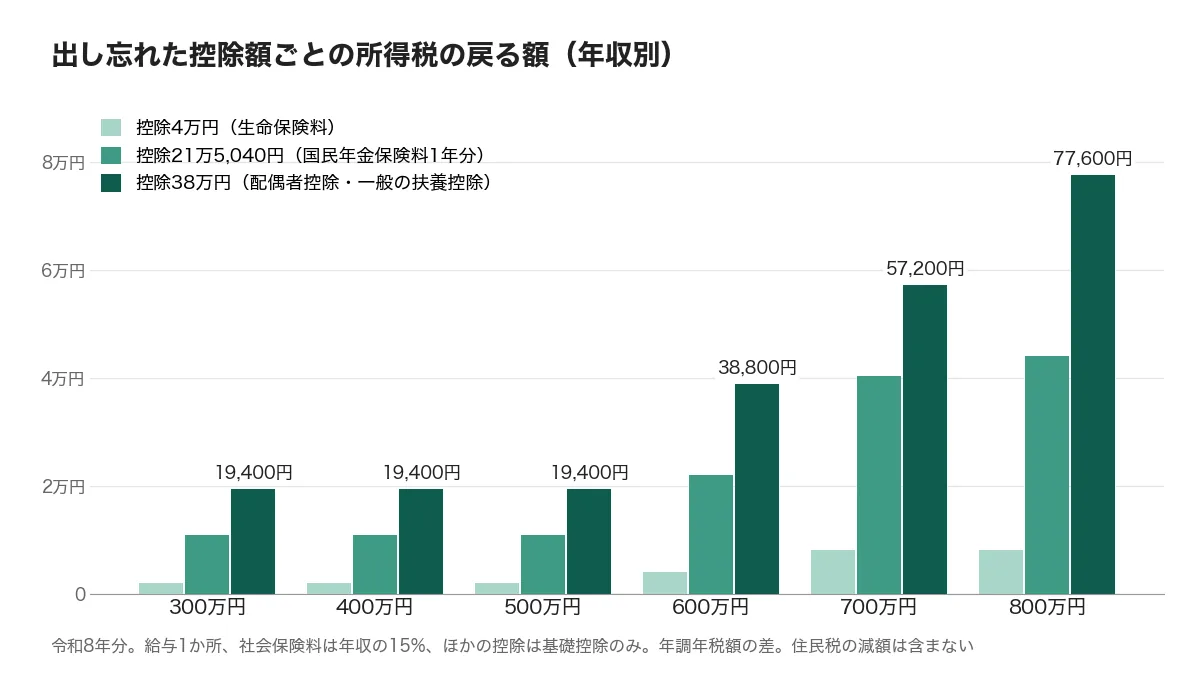
いくら戻るかは、控除額と適用される税率によって異なります。計算デスクの「年末調整の還付シミュレーター」の計算式を使い、所得税が戻る額を年収別に算出しました。
| 出し忘れた控除(所得税の控除額) | 年収300万円 | 400万円 | 500万円 | 600万円 | 700万円 | 800万円 |
|---|---|---|---|---|---|---|
| 生命保険料・新契約で一般のみ年8万円以上(4万円) | 2,000円 | 2,000円 | 2,000円 | 4,100円 | 8,200円 | 8,100円 |
| 地震保険料・年5万円以上(5万円) | 2,500円 | 2,500円 | 2,500円 | 5,100円 | 10,200円 | 10,200円 |
| 生命保険料・3区分とも上限(12万円) | 6,100円 | 6,100円 | 6,100円 | 12,300円 | 24,500円 | 24,500円 |
| 国民年金保険料・1年分(21万5,040円) | 11,000円 | 11,000円 | 11,000円 | 22,100円 | 40,400円 | 44,100円 |
| iDeCo・月2万円(24万円) | 12,200円 | 12,200円 | 12,200円 | 24,500円 | 42,900円 | 49,000円 |
| 配偶者控除・一般の扶養控除(38万円) | 19,400円 | 19,400円 | 19,400円 | 38,800円 | 57,200円 | 77,600円 |
| 特定扶養控除・19〜22歳(63万円) | 27,000円 | 32,100円 | 32,200円 | 56,200円 | 82,700円 | 128,600円 |
前提:令和8年分で、給与は1か所だけ、社会保険料は年収の15%、ほかの控除は基礎控除のみとし、出し忘れた控除は各行の1つだけとしています。表の金額は、年調年税額(復興特別所得税を含み100円未満切り捨て)の差です。確定申告では端数の処理が異なるため、還付額はこの表より100円未満の範囲で少なくなります。国民年金の1年分は、令和8年度の月額17,920円を12か月分とした額です。23歳未満の扶養親族がいる人は、一般の生命保険料の上限が6万円になるため、生命保険料の行とは金額が異なります。
年収500万円で配偶者控除を出し忘れた場合を例にします。給与所得356万円から社会保険料75万円と基礎控除104万円を差し引くと、課税所得は177万円となり、年税額は90,300円です(税率5%の88,500円を102.1%にして切り捨て)。配偶者控除38万円を加えると、課税所得は139万円、年税額は70,900円となるため、差は19,400円になります。
年収300万〜500万円では、課税所得が税率5%の範囲に収まるので、戻る額もほぼ同じになります。年収300万円の特定扶養控除で戻るのは、年税額27,000円の全額までです。また、源泉徴収税額が0円の人は、申告しても所得税は戻りません(タックスアンサーNo.2030)。同じ前提で年収200万円の場合、年税額は0円です。
住民税は戻るのではなく翌年度の分に反映される
確定申告書を出すと、住民税の申告書も提出したものとみなされます(地方税法317条の3)。住民税の計算に使うのは前年の所得で、給与から引かれる人は6月から翌年5月までの分となります(東京都主税局)。確定申告の時期に申告すれば、令和8年分の控除は現金で戻るのではなく、2027年度の住民税が下がる形で反映されます。2027年度の税額が決まってから申告する場合の扱いは、市区町村へ確認してください。なお、控除によっては所得税と控除額が異なります。
| 出し忘れた控除 | 所得税の控除額 | 住民税の控除額 | 住民税の減額の目安 |
|---|---|---|---|
| 生命保険料(新契約・一般のみ年8万円以上) | 4万円 | 2.8万円 | 2,800円 |
| 地震保険料(年5万円以上) | 5万円 | 2.5万円 | 2,500円 |
| 生命保険料(3区分とも上限) | 12万円 | 7万円 | 7,000円 |
| 国民年金保険料(1年分) | 21万5,040円 | 21万5,040円 | 21,500円 |
| iDeCo(月2万円) | 24万円 | 24万円 | 24,000円 |
| 配偶者控除・一般の扶養控除 | 38万円 | 33万円 | 33,000円 |
| 特定扶養控除(19〜22歳) | 63万円 | 45万円 | 45,000円 |
減額の目安は、住民税の控除額に所得割の税率10%(都民税4%、区市町村民税6%)を掛けて求めています。調整控除や端数処理は含めていないため、税率の異なる自治体では金額も変わります。
年収500万円で配偶者控除を出し忘れた例では、所得税19,400円と住民税33,000円を合わせて、合計52,400円の差になります。
確定申告をしない人が、源泉徴収票に記載されていない控除を受ける場合は、市民税・県民税の申告が必要になります(横浜市の案内)。所得税が0円の人は、市区町村へ確認してください。
確定申告(還付申告)で直す手順と期限
確定申告の必要がない人も、所得税を納め過ぎていれば還付申告が可能です(所得税法122条、タックスアンサーNo.2030)。
- 源泉徴収票と出し忘れた控除の証明書をそろえる(配偶者控除と扶養控除に証明書はない)
- 国税庁の「確定申告書等作成コーナー」に、源泉徴収票の内容を入力する
- 源泉徴収票に記載されていない控除を、各所得控除の入力画面から入力する
- e-Taxまたは書面で提出し、還付金を受け取る口座を指定する
3は、令和7年分の「よくある質問」で案内されている手順です。すでに記載されている保険料などの金額を修正する場合は、手順が異なります。還付までの期間は、確定申告期ならおおむね1か月から1か月半、自宅などからe-Taxで申告すれば3週間程度です(「確定申告期に多いお問合せ事項Q&A」Q41)。
- 確定申告の期間:令和8年分は、原則として2027年2月16日(火)から3月15日(月)となります。
- 還付申告:確定申告の期間にかかわらず、翌年1月1日から5年間提出できます。令和8年分の期限は2031年12月31日です。
- 過去の分:同じ数え方をすると、令和3年分の期限は2026年12月31日です。早見表は令和8年分で計算しているため、過去の分には当てはまりません。
確定申告をしなければならない人(還付になる人を除く)は、扱いが別です。給与以外の所得が20万円を超える人などが該当し(タックスアンサーNo.1900)、期限は原則3月15日となります。また、すでに還付申告を済ませた年分に控除漏れがあった場合は、更正の請求という手続きで対応します(No.2030)。
出し忘れた控除の還付を計算ツールで確かめる
- 年末調整の還付シミュレーター(令和8年分):控除額を「その他の所得控除」に入力する前と後で、年税額がいくら変わるかが目安になります。
- 保険料控除申告書の書き方2026:生命保険料控除の欄の記入方法
- 基礎控除申告書の書き方2026:提出する前の確認に
- 国民年金とiDeCoの年末調整:給与から差し引かれない保険料や掛金の扱い
- 年末調整2026はいつ?スケジュールと必要書類:提出する書類の全体像
参考にした公的な情報
- 国税庁 令和8年分 年末調整Q&A(問10、問12)
- 国税庁 令和8年分 年末調整のしかた 43ページ(年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整)
- 国税庁 所得税基本通達 法第190条《年末調整》関係(190-5)
- 国税庁 年末調整のリーフレット(令和8年分)(法定調書の交付・提出期限 令和9年2月1日)
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人
- 国税庁 タックスアンサー No.2506 源泉所得税及び復興特別所得税を納め過ぎたとき
- 国税庁 タックスアンサー No.2030 還付申告
- 国税庁 タックスアンサー No.2020 確定申告
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人
- 国税庁 タックスアンサー No.1130 社会保険料控除、No.1135 小規模企業共済等掛金控除、No.1140 生命保険料控除、No.1145 地震保険料控除
- 国税庁 確定申告期に多いお問合せ事項Q&A【税金の還付】(Q41)
- 国税庁 確定申告書等作成コーナー よくある質問 年末調整済みの源泉徴収票に記載の所得控除を修正する場合の入力(令和7年分)
- e-Gov法令検索 所得税法(第122条 還付等を受けるための申告、第190条 年末調整、第196条 保険料控除申告書、第226条 源泉徴収票)
- e-Gov法令検索 地方税法(第314条の2 所得控除、第314条の3 所得割の税率、第317条の3 確定申告書の提出と住民税の申告)
- 東京都主税局 個人住民税(所得割の税率、特別徴収の期間)
- 横浜市 市民税・県民税の申告について
- 日本年金機構 国民年金の保険料はいくらですか。(令和8年度 月額17,920円)