※この記事の内容は、2026年11月17日時点で国税庁・総務省が公表している資料に基づいています。
住宅ローンを組んで2年目以降になると、税務署から「給与所得者の住宅借入金等特別控除申告書」が届きます。控除を受けるために1年目は確定申告が必要でしたが、この年からは勤務先の年末調整で手続きできます。
用紙に並ぶのは①から⑥までの欄です。金融機関の「年末残高等証明書」を見ながら、どの数字をどの欄へ写せばよいのか、毎年迷う人も少なくありません。控除額の計算は年末残高×0.7%ですが、所得税で引ききれなかった分の扱いも分かりにくい点です。ここでは、令和4年(2022年)以降に入居した人の用紙(①〜⑥の欄、控除率0.7%)に沿って説明します。令和3年以前に入居した人は控除率が1%となり、用紙の欄の番号も異なります。
計算デスクの運営元では、年末調整を税理士に任せています。本記事は体験談ではなく、国税庁と総務省の資料を確認し、「年末調整の還付シミュレーター」と同じ式で算出した結果を整理したものです。
住宅ローン控除は1年目に確定申告、2年目以降に年末調整で受ける
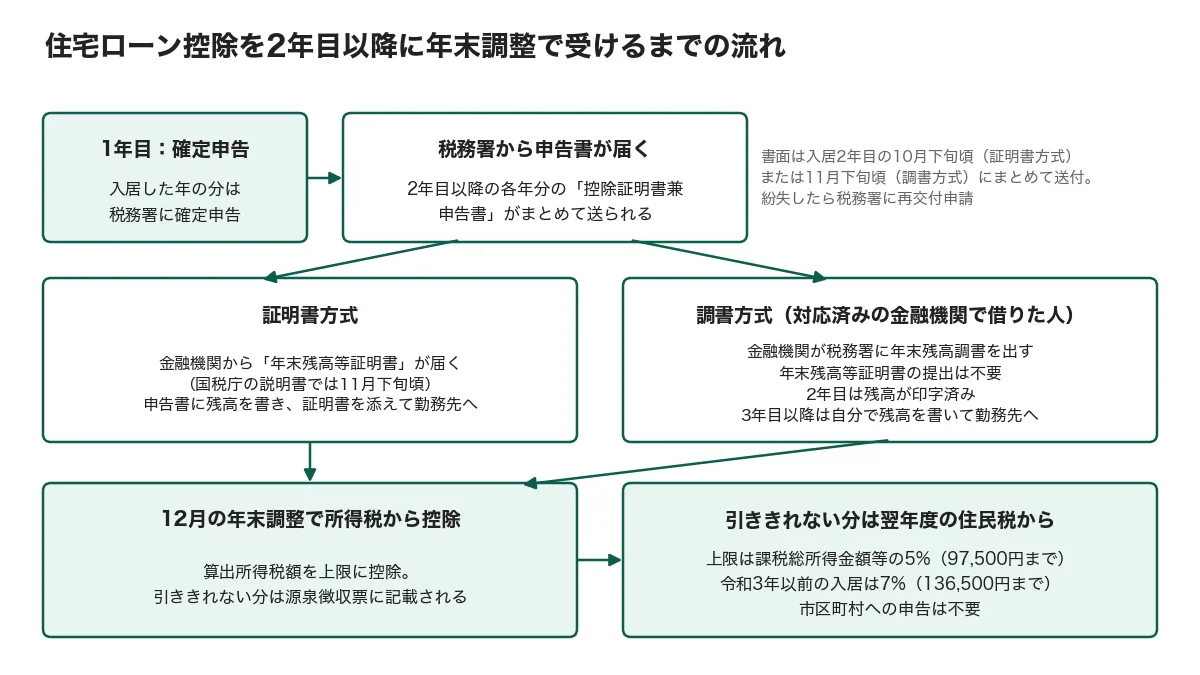
タックスアンサーNo.1211-1によると、控除を受ける最初の年分には確定申告が必要です。給与所得者であれば、2年目以後の年分は年末調整で控除を受けられます。税務署からまとめて届くのは、2年目以降の各年分の申告書です(下の部分が「年末調整のための住宅借入金等特別控除証明書」)。このうち、令和8年分の年末調整に使うのは「令和8年分」と記載された1枚です。用紙に「平成38年分」と印字されていても、そのまま令和8年分として使用できます。
勤務先へ提出する書類は、借入先が採用する「証明書方式」と「調書方式」で異なります。「年末調整のしかた」29ページでは、次のように整理されています。
| 方式 | 勤務先に提出するもの | 年末残高の確認方法 |
|---|---|---|
| 証明書方式(従来の方式) | 令和8年分の申告書(控除証明書付き)+金融機関の「住宅取得資金に係る借入金の年末残高等証明書」 | 証明書に記載されている年末残高(予定額) |
| 調書方式(対応済みの金融機関から借りた人) | 令和8年分の申告書(控除証明書付き)のみ。年末残高等証明書は添付不要 | 金融機関が税務署に提出した年末残高調書に基づき、入居2年目の年分の申告書には年末残高や控除見込額が印字される(3年目以降は空欄のため、返済計画表などをもとに自分で記入する) |
調書方式が設けられたのは、令和4年度の税制改正です。国税庁のよくある質問(問1)では、法令上の対象は居住年が令和5年1月1日以後の人とされています。ただし、金融機関のシステム対応を待つ経過措置があるため、実務上は令和6年1月1日以降に入居した人を対象に、対応が完了した金融機関から順次移行が進んでいます。入居が令和6年以降でも、借入先の金融機関が未対応なら年末残高等証明書が必要です。
書面で届く申告書は、各年分がまとめられています。届く時期は、証明書方式では入居2年目の10月下旬頃、調書方式では11月下旬頃です。年末残高等証明書については、国税庁の説明書で各年の11月下旬頃に届くと案内されています。申告書を紛失した場合も、税務署へ交付申請書を提出すれば再交付を受けられます(タックスアンサー1213 Q5)。
住宅借入金等特別控除申告書の書き方(①〜⑥欄)
令和4年以降に入居した人の用紙では、①から⑥まで上から順に記入していくと控除額を求められます。国税庁の記載例(令和7年入居・省エネ基準適合住宅の新築、連帯債務あり)にある数字で、順に確認します。
- ①住宅借入金等の年末残高:年末残高等証明書にある「年末残高」を、証明書の内訳の区分(住宅のみ・土地等のみ・住宅及び土地等)に合わせて記入する。記載例では「住宅及び土地等」に39,500,000円を書く。連帯債務の場合は、かっこ内にもその額を記入する
- ②年末残高:単独債務の場合は①の額を記入する。連帯債務の場合は①×自分の負担割合で求める。記載例では50%のため19,750,000円
- ③②と取得対価の額のいずれか少ない方:②と、下の証明事項に印字されている取得対価の額(記載例は家屋11,000,000円+土地12,500,000円)を比較し、少ない方を記入する。記載例では19,750,000円
- ④③×居住用割合:証明事項にある居住用割合(記載例は100%)を掛けて求める
- ⑤年末残高等:④の合計額を記入する。かっこ内の「最高」の額(借入限度額)を超える場合は、限度額を書く。記載例では最高3,000万円で19,750,000円
- ⑥住宅借入金等特別控除額:⑤×0.7%で求め、100円未満を切り捨てる。記載例では19,750,000×0.7%=138,250円→138,200円(最高210,000円)
「年間所得の見積額」に記入するのは、令和8年中の合計所得金額の見積額です。給与以外に収入がなければ、基礎控除申告書に記入する見積額と同じになります。2,000万円を超える年分は控除の対象外です(床面積40㎡以上50㎡未満の特例居住用家屋などは1,000万円)。
調書方式では、入居2年目の年分の申告書に年末残高と控除見込額があらかじめ印字されています。3年目以降の年分については、返済計画表などをもとに控除額を計算するよう、国税庁のページで案内されています。繰上返済などによって実際の残高が異なる場合は、実際の年末残高を使って計算し直します。備考欄には「調書方式に対応する金融機関からの借入れ」と記入します。
控除額は年末残高×0.7%で計算、借入限度額は入居年と住宅の区分で決まる
令和4年1月1日から令和12年12月31日までに入居した人は、年末残高等×0.7%で控除額を計算します(100円未満切り捨て)。年末残高等として使うのは、年末残高と取得対価の額のうち少ない方で、対象となるのは借入限度額までです。タックスアンサーNo.1211-1(令和8年4月1日現在法令等)の新築等の表では、限度額は次のようになっています。
| 住宅の区分(新築等) | 令和4・5年入居 | 令和6・7年入居 | 令和8年入居 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 5,000万円(35万円) | 4,500万円(31.5万円) 特例対象個人は5,000万円(35万円) |
4,500万円(31.5万円) 特例対象個人は5,000万円(35万円) |
| ZEH水準省エネ住宅 | 4,500万円(31.5万円) | 3,500万円(24.5万円) 特例対象個人は4,500万円(31.5万円) |
3,500万円(24.5万円) 特例対象個人は4,500万円(31.5万円) |
| 省エネ基準適合住宅 | 4,000万円(28万円) | 3,000万円(21万円) 特例対象個人は4,000万円(28万円) |
2,000万円(14万円) 特例対象個人は3,000万円(21万円) |
| その他の住宅 | 3,000万円(21万円) | 原則なし。令和5年12月31日までに建築確認を受けたものなどは2,000万円(14万円)・10年間 | |
かっこ内の金額は各年の控除限度額を示し、控除期間は13年です。特例対象個人に当たるのは、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人です。該当するかどうかは、入居年の12月31日の状況で判定します。No.1211-1の表によると、この上乗せが適用されるのは令和6年から令和12年までの入居です。ただし、令和8年以降に入居する場合、床面積40㎡以上50㎡未満の特例認定住宅等には上乗せがありません(令和6・7年の入居は対象)。中古住宅(買取再販を除く)や増改築については、「年末調整のしかた」33ページの注で、認定住宅等は3,000万円(21万円)、それ以外は2,000万円(14万円)、控除期間は10年とされています。
なお、令和8年に入居した人が年末調整で控除を受けられるのは令和9年分からです。令和8年分については、確定申告で手続きします。
| 年末残高 | 1,500万円 | 2,000万円 | 2,500万円 | 3,000万円 | 3,500万円 | 4,000万円 | 4,500万円 |
|---|---|---|---|---|---|---|---|
| 控除額(×0.7%) | 105,000円 | 140,000円 | 175,000円 | 210,000円 | 245,000円 | 280,000円 | 315,000円 |
所得税で引ききれない分は翌年度の住民税から控除(上限97,500円または136,500円)
年末調整で行うのは、算出所得税額から⑥の控除額を差し引く計算です。「年末調整のしかた」39ページによると、控除額が算出所得税額を上回る場合は年調所得税額を0円とし、引ききれない部分を切り捨てます。そのうえで、源泉徴収票の「住宅借入金等特別控除可能額」欄には控除額を記載します。
この切り捨てられた分は、翌年度の個人住民税から控除されます。総務省のページでは、平成21年から令和12年12月31日までに入居し、所得税の住宅ローン控除を受けた人について、控除しきれなかった額を翌年度の個人住民税から引くとしています。ただし、上限は入居した年によって異なります。令和4年以降に入居した人(控除率0.7%)の上限は、前年分の所得税の課税総所得金額等の5%(97,500円まで)です。一方、平成26年から令和3年12月までに入居し、消費税8%または10%で住宅を取得した人は7%(136,500円まで)となります。この記事の計算例で用いるのは、令和4年以降の入居(5%・97,500円)の条件です。市区町村が給与支払報告書をもとに計算するため、市区町村への申告は要りません。
所得税で引ききれなかった額がこの上限を上回ると、その差額はどこからも引けないまま消えます。同じ控除額でも、年収が低い人ほど使えずに消える額は大きくなります。
計算例:年収500万円・残高3,000万円と年収400万円・残高2,500万円
令和8年分の年税額を、計算デスクの「年末調整の還付シミュレーター」と同じ式をそのまま実行して求めました。収入は給与のみ、社会保険料は年収の15%としています。また、独身で基礎控除以外の所得控除はなく、控除限度額に届かない住宅という前提です。
| 項目 | 例1:年収500万円 残高3,000万円 |
例2:年収400万円 残高2,500万円 |
例3:年収700万円 残高3,000万円 |
|---|---|---|---|
| 住宅ローン控除額(残高×0.7%) | 210,000円 | 175,000円 | 210,000円 |
| 給与所得控除後の金額 | 3,560,000円 | 2,760,000円 | 5,200,000円 |
| 所得控除(社会保険料+基礎控除) | 750,000+1,040,000=1,790,000円 | 600,000+1,040,000=1,640,000円 | 1,050,000+670,000=1,720,000円 |
| 課税給与所得金額 | 1,770,000円 | 1,120,000円 | 3,480,000円 |
| 算出所得税額 | 88,500円 | 56,000円 | 268,500円 |
| 所得税から引ける額 | 88,500円 | 56,000円 | 210,000円 |
| 年税額(控除後×102.1%) | 0円 | 0円 | 59,700円 |
| 引ききれない額 | 121,500円 | 119,000円 | 0円 |
| 住民税の上限(課税所得×5%、97,500円まで) | 88,500円 | 56,000円 | 97,500円 |
| 翌年度の住民税から引ける額 | 88,500円 | 56,000円 | 0円 |
| どこからも引けない額 | 33,000円 | 63,000円 | 0円 |
例1の年税額は、控除がなければ90,300円です。住宅ローン控除を適用すると所得税が0円になるため、1〜12月に源泉徴収された税額は、ほぼそのまま年末調整で戻ってきます。残った121,500円のうち、住民税から差し引けるのは上限の88,500円で、33,000円は使えません。例2で使える控除額は、175,000円のうち所得税と住民税を合わせた112,000円です。
年収700万円の例3は、算出所得税額が268,500円なので、210,000円の全額を所得税から引けます。年収600万円・配偶者控除あり・残高3,000万円の場合は、算出所得税額106,500円を引き、さらに住民税から上限の97,500円を引くと、6,000円が残ります。
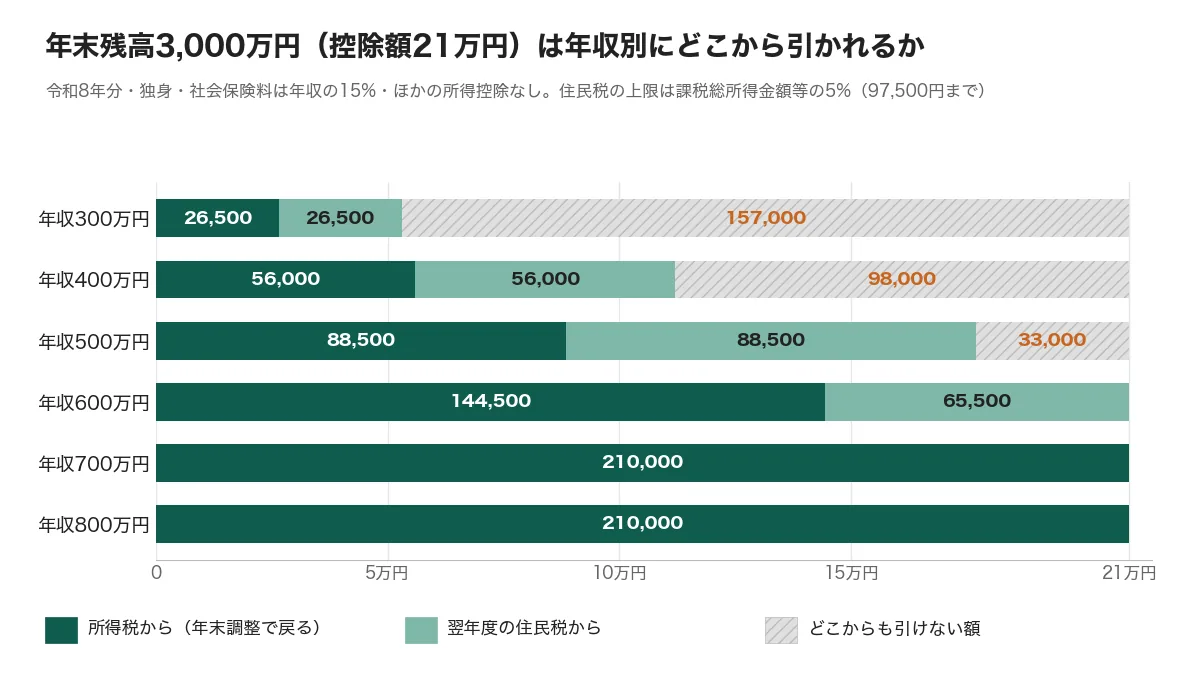
令和8年分では、基礎控除の引き上げによって所得税が減り、そのぶん住民税に回る額が増えています。例1を令和7年分と同じ控除で計算した場合、算出所得税額は115,500円、引ききれない額は94,500円でした。令和8年分ではそれぞれ88,500円と121,500円となり、住民税の上限を超える額が大きくなっています。昨年は控除を全額使えた人も、今年は一部を使えずに消える場合があります。
年末調整の住宅ローン控除で間違いやすい点・迷いやすい点
- 申告書の年分を取り違える:まとめて届く用紙から、提出する「令和8年分」の1枚を選びます。添付する年末残高等証明書も、令和8年12月31日の残高が記載されたものです。
- 繰上返済で残高が減った:証明書に記載される年末残高は予定額です。「年末調整のしかた」31ページでは、実際の年末残高と証明書の金額が異なる場合、実際の残高で申告書を提出し直すよう求めています。なお、繰上返済によって最初の償還月から最終の償還月までが10年未満になると、その年以後の控除は受けられなくなります(国税庁の質疑応答事例)。
- 転勤で本人が住んでいない:要件となるのは、12月31日まで住んでいることです。タックスアンサーNo.1234では、単身赴任でも家族がその家に住み続けている場合は控除を受けられるとしています。一方、家族全員で転居すると、その年以後は受けられません。戻ったあとに再適用を受けるには、住まなくなる日までに届出書と未使用の申告書を税務署へ提出しておく必要があります。
- 借換えで残高が増えた:当初のローンの返済を目的とし、償還期間が10年以上であれば、借換え後も控除の対象になります。新しいローンの当初金額が借換え直前の残高を超える場合、①欄に記入するのは「本年の年末残高×借換え直前の残高÷新しいローンの当初金額」です(タックスアンサーNo.1233)。借換えによって控除期間が延びることはありません。
- 年末残高等証明書が間に合わない:控除は確定申告でも受けられます。翌年1月31日までに証明書が届いた場合は、勤務先へ提出し、年末調整を再計算してもらうことも可能です(タックスアンサー1213 Q7)。
- 2か所から給与を受けていて引ききれない:確定申告をすることで控除を受けられる場合があります(同 Q6)。
⑥欄の控除額を使って還付額を計算する
申告書の⑥欄にある金額を入力すると、12月に戻る額の見込みを確認できます。
- 年末調整の還付シミュレーター(令和8年分):「住宅ローン控除額」欄へ⑥の金額を入力してください。算出所得税額を上限として控除を適用し、引ききれない分を切り捨てて年税額を計算します。
- 年末調整の還付金はいくら?:還付が生じる仕組みや金額の目安を整理しています。
- 基礎控除申告書の書き方2026・保険料控除申告書の書き方2026:いずれも同じ時期に提出する申告書です。
- 年末調整の書類を出し忘れたら:提出が遅れた場合の対処を紹介しています。
- 年末調整2026のスケジュール:書類の提出から還付までの流れを確認できます。
参考にした公的な情報
以下に挙げた情報は、すべて2026年11月17日に確認したものです。
- 国税庁 令和8年分 年末調整のしかた(住宅借入金等特別控除申告書の受理と内容の確認 29〜34ページ、年調年税額の計算 38〜39ページ)
- 国税庁 令和8年分 給与所得者の住宅借入金等特別控除申告書の記載例
- 国税庁 年末調整で住宅借入金等特別控除の適用を受ける方へ、同 説明書と記載例(令和7年居住者用)
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(控除額の計算、借入限度額、手続)
- 国税庁 タックスアンサー 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)Q&A(Q4 申告書の交付、Q5 紛失、Q6 2か所給与、Q7 証明書が間に合わない場合)
- 国税庁 タックスアンサー No.1230 調書方式による住宅借入金等特別控除、住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)に関するよくある質問(問1・問2)
- 国税庁 タックスアンサー No.1233 住宅ローン等の借換えをしたとき
- 国税庁 タックスアンサー No.1234 転勤と住宅借入金等特別控除等
- 国税庁 質疑応答事例 繰上返済等をした場合の償還期間
- 総務省 新築・購入等で住宅ローンを組む方・組んでいる方へ 個人住民税の住宅ローン控除がうけられる場合があります