※内容は2026年11月13日時点の法令と、国税庁・厚生労働省・日本年金機構の公表資料に基づいています。
「手取りで20万円渡したいとき、支給額はいくらにすればいいか」。給与を手取りの額で約束している場合は、天引き後にちょうどその額となる支給額(額面)を逆算しなければなりません。国税庁の通達でも、支払額を税引きの手取額で決めているときは、税込みの金額に逆算して源泉徴収税額を計算することとしています(所得税基本通達181〜223共−4)。
逆算の目安には「手取り×1.25」という式が使われることもあります。ただし、源泉徴収税額表は金額に比例せず段階的に税額が変わる表のため、この掛け算で1円単位の答えは求められません。2026年11月、計算デスクのツールのフォームに「手渡し額から支給額を計算したい」という要望が届いたことを受け、給与の源泉徴収税額 計算ツールに逆算機能を追加しました。この記事では、ツールによる計算をもとに手順と計算例を紹介します。なお、計算デスクの運営元は給与計算と年末調整を税理士に任せており、手渡しや手取り保証で給与を支払った経験はありません。
手取り×1.25で支給額を逆算すると合わない理由
給与から天引きされる金額は、項目によって決まり方が異なります。次の4つのうち、支給額に比例するものは雇用保険料です。
| 天引きされるもの | 額の決まり方 | 支給額を増やすと |
|---|---|---|
| 源泉徴収税額(所得税など) | 月額表で、社会保険料等を引いた後の金額が当てはまる行の税額 | 行が変わると段階的に上がる |
| 健康保険料・厚生年金保険料など | 標準報酬月額×保険料率 | その月は変わらない(定時決定・随時改定で見直し) |
| 雇用保険料 | 賃金×本人負担の率(一般の事業は5/1,000) | 支給額に比例して増える |
| 住民税(特別徴収) | 市区町村の特別徴収税額通知で決まった額 | 変わらない |
手取り×1.25という計算は、天引きの合計を支給額の2割とみなしています。そのため、社会保険料も住民税も引かれない人では額が多すぎ、天引きが多い人では足りない場合があります。以下の例1では45,520円多くなり、例2では272円不足します。
手渡し額から支給額(額面)を逆算する手順
月額表で行を選ぶ基準は、「その月の社会保険料等控除後の給与等の金額」です。手渡し額から、税額表を引く前の段階へとさかのぼって計算します。
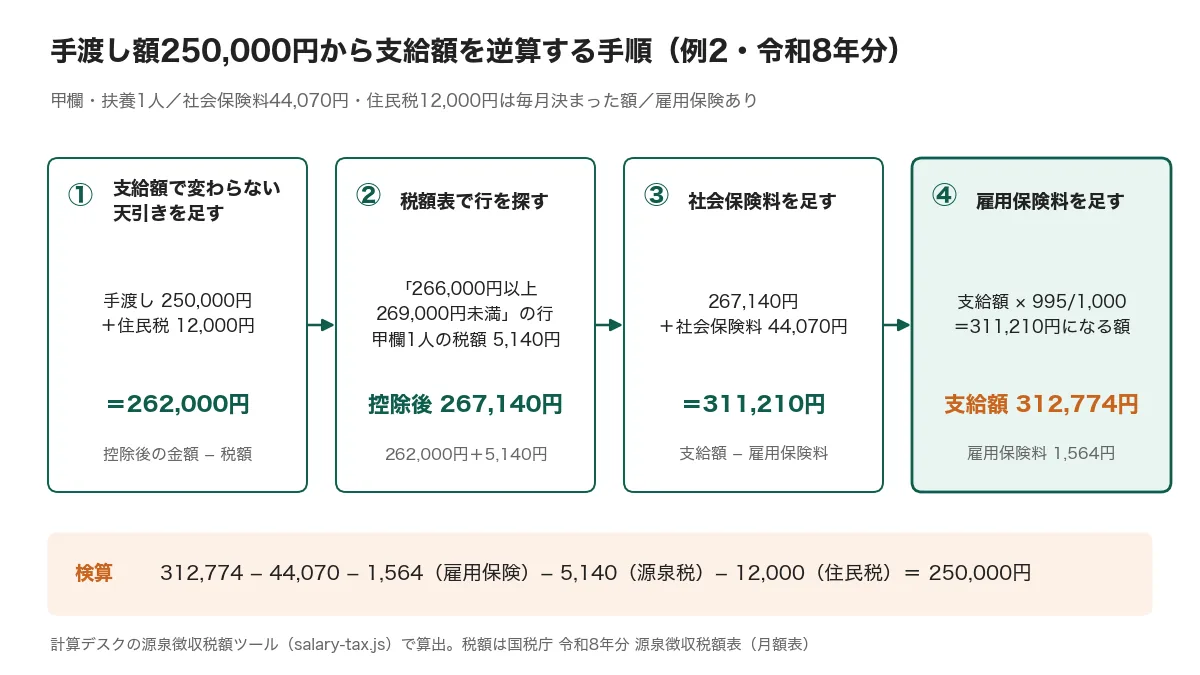
- 手渡し額に、支給額によって変わらない天引き(住民税など)を足す。この合計が「控除後の金額−源泉徴収税額」になる
- 月額表から、その行の税額を足した金額が行の範囲に収まる行を探す。見つかった「金額+税額」が控除後の金額になる
- 控除後の金額に、標準報酬月額で決まる社会保険料(健康保険・介護保険・厚生年金など)を加える
- 雇用保険に加入していれば、支給額×(1−5/1,000)が3の金額となる支給額を求める
- 求めた支給額から順に天引きし、手渡し額に戻ることを検算する
通勤手当を一緒に支払うときは、非課税の部分(電車・バス通勤なら合理的な経路の定期代などで、1か月15万円が上限)を税額表を引く金額に含めません。一方、雇用保険料は、通勤手当(非課税分も含む)を加えた賃金に5/1,000を掛けて求めます。通勤手当のある月は、その分だけ雇用保険料が増えるため、手渡し額が減ります。例2に通勤手当10,000円を加えた場合、雇用保険料は1,614円となり、支給額312,774円のままでは手渡しが50円不足します(支給額312,824円+通勤手当10,000円で250,000円になります)。
扶養控除等申告書を提出していない人には、乙欄を使います。また、給与計算ソフトによっては、月額表ではなく財務省告示の「電算機計算の特例」で税額を求めているため、月額表の税額と合わない場合があります。会社のソフトの結果と比較する際は、使われている計算方法を確認してください。
手取りで給与を決めていても、源泉徴収票に記載する支払金額は、逆算した支給額になります(例2なら312,774円)。通達の注書きでは、税だけを引いた手取額で決めた場合の支払金額を「手取額+源泉徴収税額」としています。社会保険料や住民税も天引きしている場合は、それらの金額も足し戻します。
計算例:手渡し20万円・25万円・10万円の支給額
以下の数字は、計算デスクのツールのプログラム(令和8年分の月額表)で求めたものです。
| 条件 | 手渡し額 | 支給額(令和8年分) | 税額表の行と税額 |
|---|---|---|---|
| 例1:甲欄・扶養0人、社会保険・雇用保険なし、住民税なし | 200,000円 | 204,480円 | 203,000円以上205,000円未満・4,480円 |
| 例2:甲欄・扶養1人、社会保険料44,070円、住民税12,000円、雇用保険あり | 250,000円 | 312,774円 | 266,000円以上269,000円未満・5,140円 |
| 例3:乙欄、社会保険・雇用保険なし、住民税なし | 100,000円 | 103,159円 | 105,000円未満のため金額の3.063%・3,159円 |
例1で天引きされるのは、源泉の所得税だけです。200,000円に4,480円を加えた204,480円は「203,000円以上205,000円未満」の行に収まるため、この金額が支給額となります。手取り×1.25で求めた250,000円では、45,520円多すぎます。
例2ではまず、250,000円に住民税12,000円を足して262,000円とします。甲欄1人の「266,000円以上269,000円未満」の行の税額は5,140円で、262,000円+5,140円=267,140円がこの行に収まります。さらに社会保険料44,070円を足すと311,210円です。雇用保険料は支給額の5/1,000なので、311,210円÷0.995でおよそ312,774円となり、雇用保険料は1,563円87銭と求められます。給与から引く場合、1円未満の端数は50銭以下を切り捨て、50銭1厘以上を切り上げるため、1,564円になります(労使の慣習による特約があれば別)。手取り×1.25で求めた312,500円では手渡しが249,728円となり、272円足りません。
社会保険料44,070円は、計算例として設定した金額です。支給額を大幅に上げた場合は、定時決定や随時改定(固定的賃金が変わって2等級以上の差が出たときなど)によって標準報酬月額が変わり、社会保険料も変わることがあります。
税額表の境目では支給額を増やすと手取りが減る
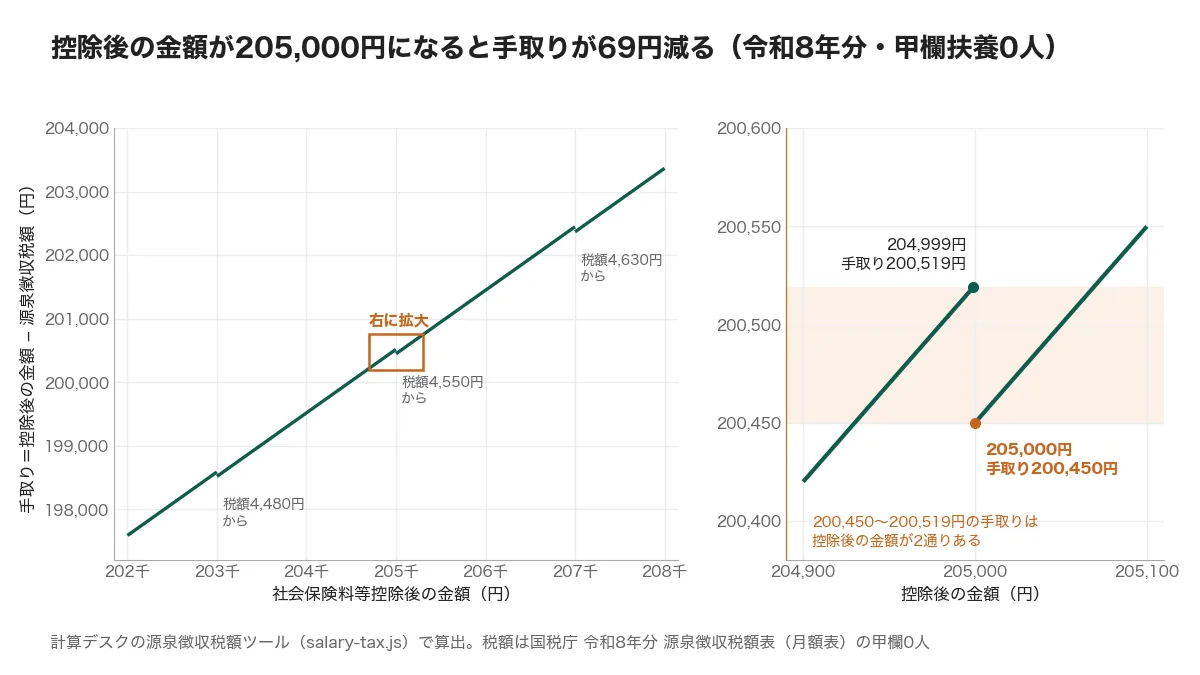
月額表では行ごとに税額が定められているため、行が切り替わるところで手取りが下がります。以下は、令和8年分・甲欄・扶養0人で、社会保険料・雇用保険料・住民税がない場合です(例1と同じ条件。控除後の金額=支給額)。
| 控除後の金額 | 源泉徴収税額 | 差し引き(手取り) |
|---|---|---|
| 204,998円 | 4,480円 | 200,518円 |
| 204,999円 | 4,480円 | 200,519円 |
| 205,000円 | 4,550円 | 200,450円 |
| 205,001円 | 4,550円 | 200,451円 |
204,999円から205,000円へ1円増やしただけで税額は70円上がり、手取りは69円減ります。このため、200,450円から200,519円までの手取りに対応する支給額は2通りあります。たとえば手取り200,450円は、支給額が204,930円でも205,000円でも同じです。ツールでは、条件を満たす支給額のうち最も少ない金額(この例では204,930円)を表示しています。
令和9年分の源泉徴収税額表で逆算すると支給額が下がる
令和9年分の税額表では、令和8年度税制改正による基礎控除の引上げなどに伴って税額が変わりました。例1・例2に当てはまる行は令和8年分より税額が低く、同じ手渡し額にするための支給額も下がります。
| 例 | 令和8年分 | 令和9年分 |
|---|---|---|
| 例1(手渡し200,000円) | 204,480円(税額4,480円) | 204,310円(税額4,310円) |
| 例2(手渡し250,000円) | 312,774円(税額5,140円、雇用保険料1,564円) | 312,593円(税額4,960円、雇用保険料1,563円) |
| 例3(乙欄・手渡し100,000円) | 103,159円 | 103,159円(111,000円未満は同じ3.063%) |
雇用保険料の計算には、いずれも令和8年度の率(2027年3月まで)を使っています。令和9年度の率は、まだ決まっていません。
使う税額表を判断する基準は、給与の支給日です。国税庁は、令和9年分の表を「令和9年分の給与等」に使うとしています。給与がどの年の分に当たるかは、支給日が決まっている場合はその支給日、決まっていない場合は実際に支給した日で判断します(所得税基本通達36−9)。計算を12月中に行っていても、支給日が2027年1月1日以後であれば令和9年分の表を使います。令和9年分の表による手取りの変化は、令和9年分の源泉徴収税額表と手取りの記事にまとめています。なお、令和9年分からは防衛特別所得税も併せて源泉徴収しますが、その分も税額表の税額に含まれています。
外注費・原稿料の手取り保証は10.21%で割り戻す
原稿料や講演料などの報酬・料金では、支払金額が100万円以下なら、その金額に10.21%を掛けて源泉徴収します(100万円を超える部分は20.42%)。税率が一定のため、手取りで約束した報酬は割り算で逆算できます。国税庁のQ&Aでは、手取額÷0.8979で支払金額を求め、手取り10万円の場合を次のように計算しています。
- 支払金額:100,000円÷0.8979=111,370円
- 源泉徴収税額:111,370円×10.21%=11,370円(1円未満切り捨て)
- 手取額:111,370円−11,370円=100,000円
計算デスクの源泉徴収 計算・逆算ツールで計算しても、消費税なしの手取り10万円は111,370円となります。請求書に消費税額を区分して記載する場合は、税抜きの報酬額だけを源泉徴収の対象にできます。その場合、報酬100,210円+消費税10,021円=110,231円から10,231円を引くと10万円です。手取額が897,900円を超える場合は支払金額も100万円を超えるため、Q&Aでは(手取額−102,100円)÷0.7958という式を示しています。令和9年分以後についても、所得税・防衛特別所得税・復興特別所得税の合計税率は10.21%のままです。
手渡し額から支給額を逆算するツール
自分の条件に合わせて計算する際は、次のツールを利用してください。
- 給与の源泉徴収税額 計算ツール:「金額の入力方法」から「手渡し額から支給額を逆算」を選択し、手渡し額・社会保険料・住民税などを入力すると、支給額を求められます。税額表は令和8年分と令和9年分で切り替えが可能です。雇用保険料の自動計算には通勤手当を含めていないため、通勤手当を支払う月は通勤手当×5/1,000ほど多めに見てください
- 源泉徴収 計算・逆算ツール(報酬・料金):「手取り → 請求額(逆算)」から報酬の支払金額を求められます
- 社会保険料 計算ツール:逆算に使う健康保険料・厚生年金保険料などを確認できます
- 手取り計算ツール:額面の月給や年収をもとに手取りを計算できます
年収ごとの手取りの目安については、年収別の手取り早見表【2026年】にまとめています。
参考にした公的な情報
以下に挙げた情報は、すべて2026年11月13日に確認しています。
- 国税庁 令和8年分 源泉徴収税額表(全体版PDF:月額表1〜7ページ、電算機計算の特例18ページ)
- 国税庁 令和9年分 源泉徴収税額表(全体版PDF)
- 国税庁 令和8年4月 源泉所得税の改正のあらまし(防衛特別所得税と合計税率)
- 国税庁 所得税基本通達 法第181条から第223条まで共通関係(181〜223共−4 税引手取額で定められている場合の税額の計算)
- 国税庁 所得税基本通達〔収入金額〕(36−9 給与所得の収入金額の収入すべき時期)
- 国税庁 タックスアンサー No.2795 原稿料や講演料等を支払ったとき、手取契約の場合の源泉徴収税額の計算方法、No.2792 源泉徴収が必要な報酬・料金等とは
- 国税庁 タックスアンサー No.2582 電車・バス通勤者の通勤手当
- 厚生労働省 雇用保険料率について(令和8年度の雇用保険料率のご案内)
- 兵庫労働局 労働保険料の計算方法(被保険者負担額の端数処理)、神奈川労働局 労働保険料の算定基礎となる賃金早見表(通勤手当は賃金総額に算入)
- 日本年金機構 厚生年金保険の保険料、随時改定(月額変更届)
- 総務省 個人住民税(特別徴収)