※内容は2026年10月9日時点の協会けんぽ・日本年金機構・厚生労働省・国税庁の公表資料をもとにしています。
「年収500万円だと手取りはいくら?」と調べると、サイトによって金額がばらばらで、どれを信じればよいか迷います。数字が合わない原因の多くは、前提が書かれていないことです。都道府県、年齢、扶養、そして「毎月の手取り」なのか「1年の手取り」なのかで、結果は変わります。
特に2026年は、基礎控除の引上げが12月の年末調整でまとめて反映されるため、「毎月の手取り」を12倍しても「年の手取り」になりません。この記事では、主な前提を書いたうえで、年収200万〜1,000万円の手取りを早見表にしました。表の数字は、計算デスクの手取り計算ツールに同じ条件を入れると再現できます。
年収別の手取り早見表 2026(200万〜1,000万円)
計算の前提は次のとおりです。
- 東京都・協会けんぽ・40歳未満(介護保険なし)・扶養なし・賞与なし
- 月給は年収を12等分(1円未満切り捨て)。残業代などの変動はなし
- 社会保険料:健康保険9.85%、子ども・子育て支援金0.23%、厚生年金18.3%、雇用保険は本人5/1,000(いずれも令和8年度の率。健康保険・厚生年金は会社と折半した本人負担分)。1年分を令和8年度の率で計算しています。実際には、健康保険料は1〜2月分が令和7年度の率(東京都9.91%)、子ども・子育て支援金は4月分から、雇用保険は4月1日から新しい率(それまでは本人5.5/1,000)になるため、1〜3月分は表と少し異なります
- 所得税:2026年分(令和8年分)。年の手取りは年末調整後の年税額、月の手取りは令和8年分の月額表(甲欄)で計算
- 住民税:2025年も同じ年収だった場合の概算。2026年度(令和8年度)のルールで計算し、月の手取りには6月からの月額(年額÷12、100円未満切り捨て)を入れています
| 年収 | 月の手取り(6〜11月の毎月) | 年の手取り(年末調整後) | 手取り率 |
|---|---|---|---|
| 200万円 | 134,700円 | 1,639,428円 | 81.9% |
| 250万円 | 167,861円 | 2,042,236円 | 81.6% |
| 300万円 | 197,486円 | 2,400,072円 | 80.0% |
| 350万円 | 229,738円 | 2,787,764円 | 79.6% |
| 400万円 | 261,630円 | 3,168,944円 | 79.2% |
| 450万円 | 292,863円 | 3,547,936円 | 78.8% |
| 500万円 | 323,984円 | 3,942,656円 | 78.8% |
| 550万円 | 351,828円 | 4,286,380円 | 77.9% |
| 600万円 | 383,090円 | 4,662,100円 | 77.7% |
| 650万円 | 413,531円 | 5,039,220円 | 77.5% |
| 700万円 | 438,285円 | 5,308,744円 | 75.8% |
| 750万円 | 465,817円 | 5,634,764円 | 75.1% |
| 800万円 | 492,006円 | 5,947,640円 | 74.3% |
| 850万円 | 521,182円 | 6,296,588円 | 74.0% |
| 900万円 | 549,555円 | 6,615,800円 | 73.5% |
| 950万円 | 577,837円 | 6,944,912円 | 73.1% |
| 1,000万円 | 605,829円 | 7,274,312円 | 72.7% |
※手取り率は「年の手取り÷年収」。この記事の割合(%)はすべて小数第2位以下を切り捨てています。月の手取りは、月給から社会保険料・所得税・住民税(6月からの月額)を引いた額です。
手取り率は年収200万円の81.9%から、1,000万円の72.7%まで下がります。年収が上がるほど、所得税と住民税の割合が大きくなるためです。
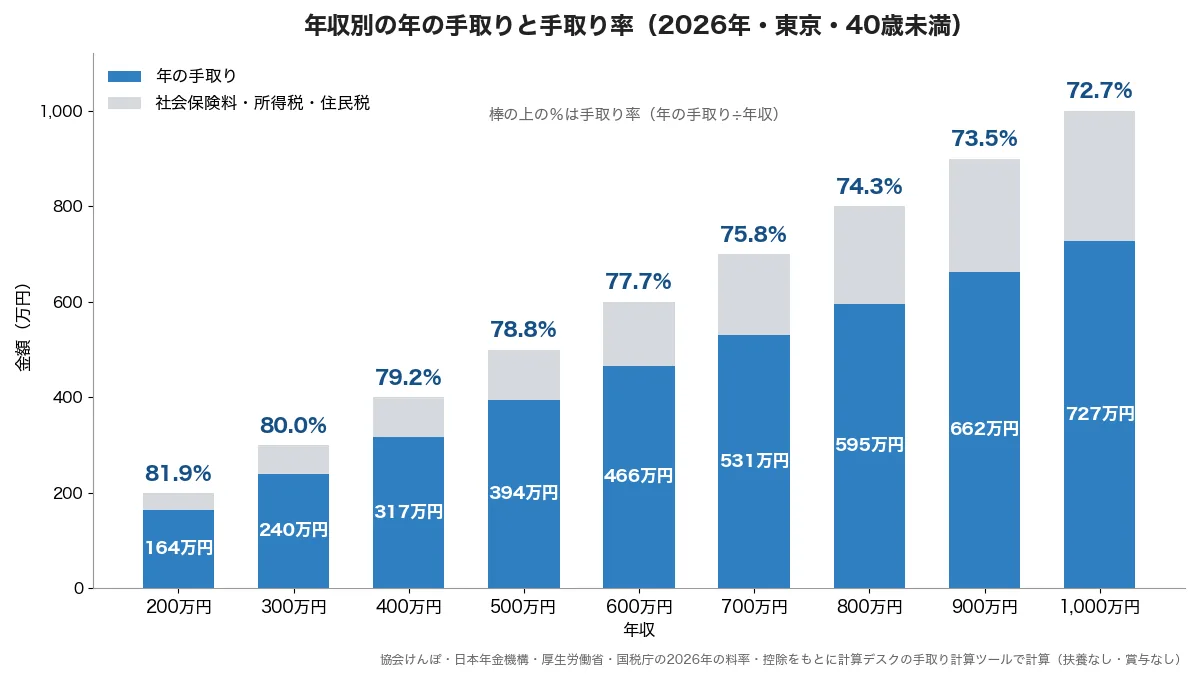
年収から引かれる3つのお金(年額の内訳)
年収と手取りの差は、社会保険料・所得税・住民税の3つです。100万円刻みの年額は次のとおりです。
| 年収 | 社会保険料 | 所得税(年末調整後) | 住民税 | 引かれる額の合計 |
|---|---|---|---|---|
| 200万円 | 299,472円 | 0円 | 61,100円 | 360,572円 |
| 300万円 | 457,728円 | 26,600円 | 115,600円 | 599,928円 |
| 400万円 | 598,956円 | 57,000円 | 175,100円 | 831,056円 |
| 500万円 | 723,144円 | 91,500円 | 242,700円 | 1,057,344円 |
| 600万円 | 881,400円 | 149,300円 | 307,200円 | 1,337,900円 |
| 700万円 | 1,039,656円 | 276,100円 | 375,500円 | 1,691,256円 |
| 800万円 | 1,164,960円 | 434,400円 | 453,000円 | 2,052,360円 |
| 900万円 | 1,212,300円 | 628,800円 | 543,100円 | 2,384,200円 |
| 1,000万円 | 1,265,688円 | 822,200円 | 637,800円 | 2,725,688円 |
社会保険料は、年収800万円までは年収の14〜15%台です。健康保険と厚生年金は月給そのものではなく「標準報酬月額」という等級で決まるため、年収が少し違うだけで保険料が1段上がることがあります。また、厚生年金の標準報酬月額は65万円が上限なので、年収800万円を超えると社会保険料の割合は下がり、1,000万円では12.6%です。
一方、所得税と住民税の合計は、年収200万円で年収の3.0%、1,000万円では14.6%です。年収が上がると手取り率が下がるのは税金の割合が上がるためで、社会保険料の割合はむしろ下がっています。
年収650万円→700万円は手取りの増え方が小さい
早見表を50万円刻みで見ると、年収が50万円増えたときの「年の手取り」の増加は、ほかの区間では約31万〜40万円ですが、650万円→700万円だけは約27万円(269,524円)です。
理由の1つは、所得税の基礎控除の段差です。2026年分の基礎控除は、合計所得金額489万円以下なら104万円ですが、それを超えると67万円に下がります。給与だけの人では年収665万5,556円を超えたところが境目です。年収700万円では所得税が650万円より91,800円増え、そのうち約5.7万円は基礎控除が下がった分です(基礎控除が104万円のままなら所得税は219,000円)。さらに、この区間では標準報酬月額の等級が上がり、社会保険料も104,676円増えています。
なお、住民税の基礎控除はこの年収の範囲では43万円で変わらず、所得税のような段差はありません。
40〜64歳は介護保険料のぶん手取りが減る
40〜64歳の人は、健康保険料に介護保険料(1.62%、本人はその半分)が加わります。前提をそろえて45歳で計算すると、次のようになります。
| 年収 | 月の手取り(6〜11月の毎月) | 年の手取り | 手取り率 | 40歳未満との差(年) |
|---|---|---|---|---|
| 200万円 | 133,523円 | 1,624,504円 | 81.2% | −14,924円 |
| 300万円 | 195,650円 | 2,378,600円 | 79.2% | −21,472円 |
| 400万円 | 259,186円 | 3,140,896円 | 78.5% | −28,048円 |
| 500万円 | 321,303円 | 3,908,904円 | 78.1% | −33,752円 |
| 600万円 | 379,690円 | 4,623,100円 | 77.0% | −39,000円 |
| 700万円 | 434,396円 | 5,269,096円 | 75.2% | −39,648円 |
| 800万円 | 488,198円 | 5,902,044円 | 73.7% | −45,596円 |
| 900万円 | 545,190円 | 6,565,100円 | 72.9% | −50,700円 |
| 1,000万円 | 601,036円 | 7,218,336円 | 72.1% | −55,976円 |
介護保険料が加わると、健康保険料の本人負担は月1,377円(年収200万円)〜6,723円(1,000万円)増えます。ただし、社会保険料が増えると所得税と住民税が少し下がるため、手取りの減り方は保険料の増加より小さくなります。
2026年は「月の手取り×12」と「年の手取り」がずれる
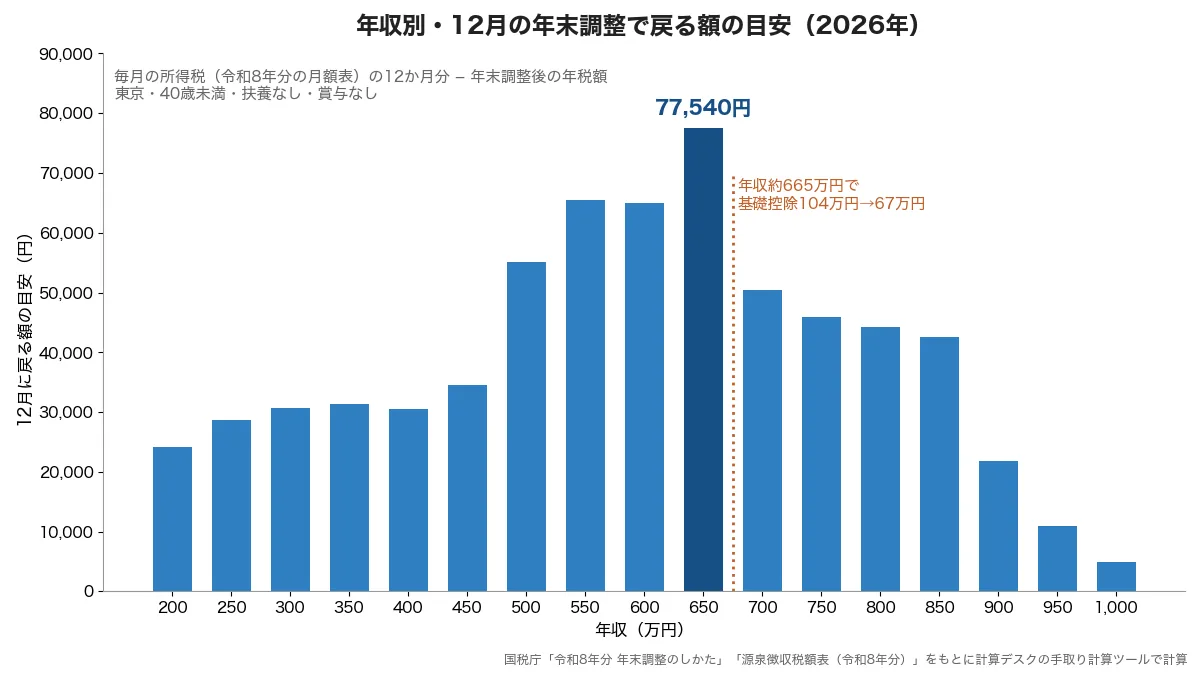
国税庁によると、2026年分の基礎控除などの引上げは令和8年12月1日に施行され、11月までの毎月の源泉徴収は改正前の税額表のままです。1年分の所得税は12月の年末調整で計算し直し、引きすぎた分が戻ります。早見表の前提で、毎月引かれる所得税の12か月分と年税額を比べると次のとおりです。
| 年収 | 毎月の所得税(月額表) | 12か月分 | 年税額(年末調整後) | 12月に戻る額の目安 |
|---|---|---|---|---|
| 200万円 | 2,010円 | 24,120円 | 0円 | 24,120円 |
| 300万円 | 4,770円 | 57,240円 | 26,600円 | 30,640円 |
| 400万円 | 7,290円 | 87,480円 | 57,000円 | 30,480円 |
| 500万円 | 12,220円 | 146,640円 | 91,500円 | 55,140円 |
| 600万円 | 17,860円 | 214,320円 | 149,300円 | 65,020円 |
| 700万円 | 27,210円 | 326,520円 | 276,100円 | 50,420円 |
| 800万円 | 39,880円 | 478,560円 | 434,400円 | 44,160円 |
| 900万円 | 54,220円 | 650,640円 | 628,800円 | 21,840円 |
| 1,000万円 | 68,930円 | 827,160円 | 822,200円 | 4,960円 |
50万円刻みで見ると、戻る額がいちばん大きいのは年収650万円の77,540円です。基礎控除が104万円になる範囲(年収約665万円まで)の上の方にあたります。
この「戻る額」には、改正による減税分と、毎月の税額表と年末調整の計算の違いによる分の両方が含まれます。改正の分だけを取り出した目安は2026年の年末調整で還付はいくら増える?で計算しているので、金額は一致しません。実際の還付は、賞与や生命保険料控除、月ごとの給与の変動でも変わります。
表と自分の手取りが合わないときに確認すること
早見表は前提をそろえた目安です。次の条件が違うと、手取りは変わります。
- 賞与がある:同じ年収でも、月給が下がって社会保険料と月の手取りが変わる
- 扶養家族がいる:所得税・住民税が下がる
- 東京都以外の協会けんぽ・健康保険組合:健康保険料率が違う
- 住民税:前年の年収が違う、または自治体の通知額が概算と違う
- 2027年1月以降:毎月の源泉徴収は令和9年分の税額表に変わる
2027年の住民税(2026年の所得が対象)の計算ルールは、2026年10月9日時点で確認できなかったため、この記事では2026年度(令和8年度)のルールで計算しています。
自分の条件で手取りを計算する
賞与・扶養・都道府県・年齢・住民税の実額を入れて計算したいときは、計算デスクの無料ツールを使ってください。この記事の表と同じ式で計算します。
- 手取り計算ツール:月給または年収から、社会保険料・所得税・住民税を引いた月の手取りと年の手取りを計算
- 2026年の年末調整で還付はいくら増える?基礎控除104万円・年収別の目安:12月に戻る額のうち、改正による分の目安
- 2027年分の源泉徴収税額表で手取りはいくら増える?月給別の早見表:2027年1月からの毎月の手取りの変化
参考にした公的な情報
- 協会けんぽ 令和8年度 都道府県単位保険料率(東京都9.85%、介護保険1.62%、子ども・子育て支援金0.23%)
- 協会けんぽ 令和8年3月分からの保険料額表(東京支部)(標準報酬月額の等級、厚生年金の上限65万円)
- 日本年金機構 保険料額表(厚生年金保険料率18.3%)
- 厚生労働省 令和8年度 雇用保険料率のご案内(一般の事業 労働者負担5/1,000)
- 国税庁 令和8年分 年末調整のしかた(改正点、給与所得控除後の給与等の金額の表、算出所得税額の速算表)
- 国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
- 札幌市 ワンポイント税制改正 令和8年度(住民税の給与所得控除の最低保障額65万円、基礎控除43万円)