※内容は2026年9月27日時点の法令・国税庁の公表資料をもとにしています。
個人でデザインや原稿の仕事を請けると、振込額が請求額より1割ほど少ないことがあります。報酬から源泉徴収された分です。ところが、同じ報酬額でも取引先によって引かれる金額が違う、ということが起こります。
原因の多くは、源泉徴収の計算に消費税を含めたかどうかです。この記事では、国税庁の資料で扱いを確認し、報酬10万円〜150万円の実例で差を比べます。
報酬の源泉徴収に消費税は含める?国税庁のルール
個人に原稿料・デザイン料・講演料・士業の報酬などを支払う会社や個人事業主は、支払うときに所得税と復興特別所得税を差し引いて国に納めます。税率は1回の支払いが100万円以下なら10.21%、100万円を超える部分は20.42%です。
この「支払う金額」に消費税を含めるかについて、国税庁は次のように整理しています。
- 原則:消費税等の額を含めた金額(税込)が源泉徴収の対象
- 例外:請求書等で報酬の額と消費税等の額が明確に区分されている場合は、報酬の額(税抜)だけを対象にして差し支えない
つまり、請求書で消費税を分けて書いてあれば税抜の金額で計算できる、分けていなければ税込の金額で計算するのが原則、ということです。この扱いは、消費税が導入された1989年に出された国税庁の通達(平成元年直法6-1)に基づいています。
インボイス登録をしていなくても、区分して書けば税抜で計算できる
国税庁は、インボイス制度が始まった後もこの取扱いは変わらないと公表しています。ここでいう「請求書等」は、報酬を受け取る側が発行する請求書や納品書であればよく、適格請求書(インボイス)である必要はありません。インボイス発行事業者でない人の請求書でも、報酬額と消費税額が明確に分かれていれば税抜の金額で計算できます。
消費税の書き方で源泉徴収税額はいくら変わる?実例で比較
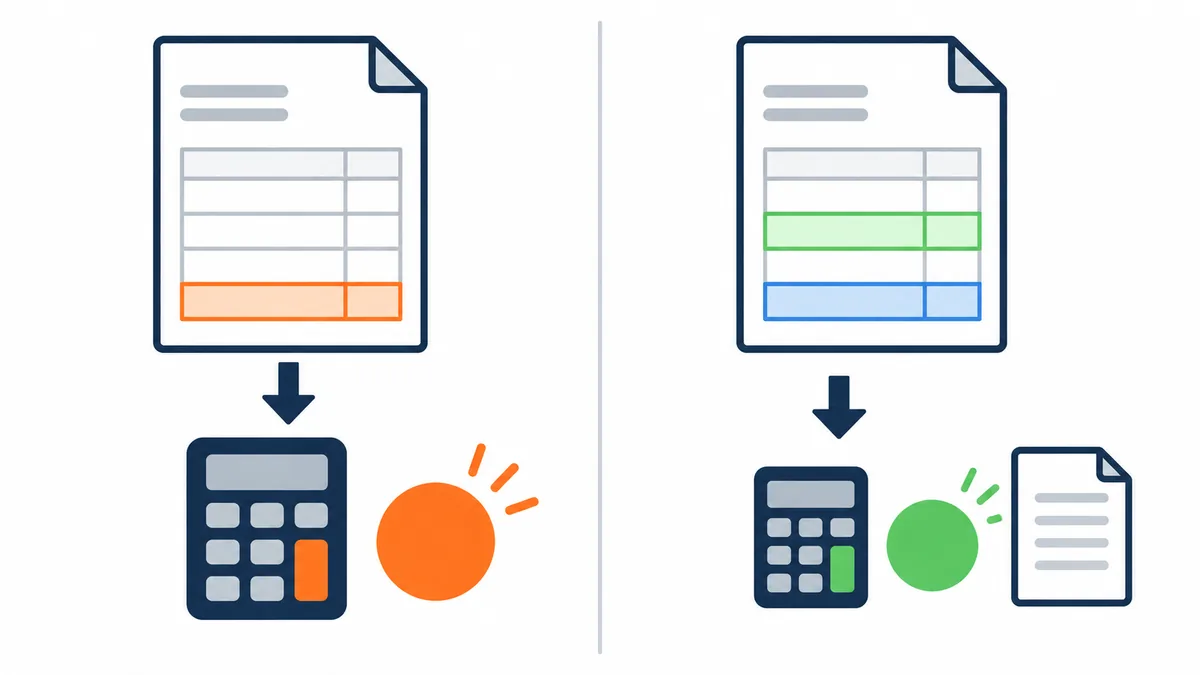
税抜の報酬額に消費税10%がかかる前提で、「消費税を区分して書いた請求書(税抜で源泉)」と「税込の合計だけを書いた請求書(税込で源泉)」を比べました。
| 報酬(税抜) | 請求額(税込) | 源泉徴収税額:区分あり | 源泉徴収税額:区分なし | 振込額:区分あり | 振込額:区分なし | 差額 |
|---|---|---|---|---|---|---|
| 10万円 | 110,000円 | 10,210円 | 11,231円 | 99,790円 | 98,769円 | 1,021円 |
| 50万円 | 550,000円 | 51,050円 | 56,155円 | 498,950円 | 493,845円 | 5,105円 |
| 100万円 | 1,100,000円 | 102,100円 | 122,520円 | 997,900円 | 977,480円 | 20,420円 |
| 150万円 | 1,650,000円 | 204,200円 | 234,830円 | 1,445,800円 | 1,415,170円 | 30,630円 |
計算のルール:100万円以下は「金額×10.21%」、100万円超は「(金額−100万円)×20.42%+102,100円」。1円未満は切り捨て。振込額は「請求額(税込)−源泉徴収税額」です。
100万円ちょうどの報酬で差が大きくなる理由
100万円までは、差は消費税分に10.21%を掛けた額(報酬の約1%)です。目立つのは報酬100万円のケースです。税抜なら100万円以下なので全額10.21%ですが、税込の110万円で計算すると、100万円を超えた10万円に20.42%がかかります。そのため差額は2万円を超え、10万円の報酬のときの20倍になります。
差額は「損」ではなく、確定申告で精算される
源泉徴収された税金は、所得税の前払いです。受け取った側は確定申告で1年分の所得税を計算し、源泉徴収された額との差を精算します。多く引かれた分は還付や納税額の減少で戻るため、最終的な税負担は書き方で変わりません。
ただし、確定申告まではお金が戻らないため、毎月の手取り(資金繰り)には差が出ます。たとえば毎月50万円(税抜)の案件なら、区分なしの請求書では、1年で61,260円多く先に引かれることになります。
源泉徴収で損しない請求書の書き方(消費税の区分記載)
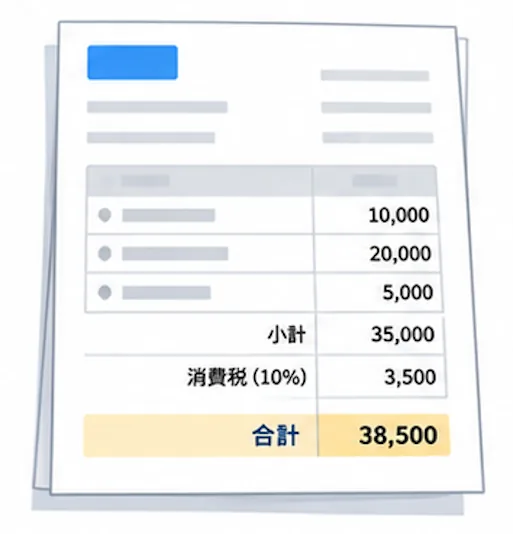
やることは1つで、報酬額と消費税額を別の行に書くことです。報酬50万円(税抜)の請求書なら、次のように書きます。
| 項目 | 金額 |
|---|---|
| デザイン制作費 | 500,000円 |
| 消費税(10%) | 50,000円 |
| 小計(税込) | 550,000円 |
| 源泉徴収税額(500,000円×10.21%) | −51,050円 |
| ご請求金額 | 498,950円 |
反対に、「デザイン制作費(税込)550,000円」と1行でまとめる書き方だと、報酬と消費税が区分されていないため、支払う側が税込の550,000円で源泉徴収する可能性があります。
- 見積書・契約書でも「報酬○円+消費税」と税抜で金額を決めておく
- 請求書に源泉徴収税額を書くのは必須ではないが、書いておくと振込額の食い違いを防げる
- 支払う側は、請求書に区分がないときは税込の金額で計算するのが原則
- 源泉徴収は所得税法204条の対象になる報酬に限られ、システム開発など対象外の業務もある
なお、2027年(令和9年)1月からは防衛特別所得税(所得税額の1%)が加わり、復興特別所得税は2.1%から1.1%に下がります。合計は変わらないため、源泉徴収の税率は10.21%・20.42%のままで、この記事の計算も同じです。
法人なら源泉徴収なし。でも個人で請けるなら確認を
計算デスクを運営する合同会社Edel Heartsは、Web制作などの仕事を請ける側の会社です。源泉徴収が必要なのは、原則として個人に報酬を支払う場合で、法人への支払いで対象になるのは馬主である法人に支払う競馬の賞金だけです。そのため、当社のように法人として請け負う仕事では、報酬から源泉徴収はされません。
一方で、同じ仕事でも個人事業主・フリーランスとして請け負う場合は、デザイン料などの報酬が源泉徴収の対象になり得ます。また、法人であっても、制作の一部を個人のデザイナーやライターに外注すると、今度は支払う側として源泉徴収をする義務が生じます。受け取る側か支払う側かで、請求書の見方を変える必要があります。
Web制作の場合、どこまでが源泉徴収の対象になる「デザイン」かは業務の中身で判断が分かれます。迷うときは、契約の前に取引先と確認するか、所轄の税務署に相談してください。
源泉徴収と消費税の計算は、無料ツールで確認
計算デスクの源泉徴収計算ツールは、「区分記載」と「区分なし」を切り替えて源泉徴収税額と振込額を比べられます。受け取りたい振込額から請求額を逆算する機能や、支払一覧のCSVをまとめて計算する機能もあります。
- 源泉徴収 計算・逆算ツール:報酬の源泉徴収税額・振込額を区分記載/区分なしで計算
- 消費税 計算ツール:請求書の税抜・税込を確認
- 印紙税 計算ツール:業務委託契約書・領収書の印紙税額を確認(消費税の区分記載にも対応)