※内容は2026年10月9日時点の法令・日本年金機構・協会けんぽの公表資料をもとにしています。
「11月の途中で退職するけれど、最後の給与はいくらになるのか」「月の途中で入社した月の給与が、思っていたより少ない(多い)」。こうした疑問は、給与の日割り計算の方法が会社ごとに違うことから生まれます。
同じ月給30万円・同じ退職日でも、計算方法によって、この記事の例では2万5,000円の差が出ます。この記事では、2026年11月の実際の暦を使って3つの方式を比べ、あわせて「社会保険料はなぜ日割りにならないのか」を一次資料で確認します。
給与の日割り計算の方法は法律で決まっていない
月給制の日割りを「どの日数で割るか」を定めた法律はありません。労働基準法89条は、常時10人以上を使う会社に就業規則の作成を義務づけ、その記載事項に「賃金の決定、計算及び支払の方法」を挙げています。就業規則の作成義務がない常時10人未満の会社でも、労働契約を結ぶときに「賃金の決定、計算及び支払の方法」を明示する義務があり(労働基準法15条・労働基準法施行規則5条1項3号)、労働条件通知書や雇用契約書に書かれます。つまり、日割りの方法は就業規則・賃金規程や労働条件通知書で決めるものです。
代表的な方式として、次の3つがあります。
| 方式 | 1日あたりの額 | 掛ける日数 | 特徴 |
|---|---|---|---|
| 暦日(その月の日数) | 月給 ÷ その月の暦日数 | 在籍した暦日数(土日も含む) | 31日の月は安く、2月は高くなる |
| 所定労働日 | 月給 ÷ その月の所定労働日数 | 実際に出勤した日数 | 所定労働日の少ない月ほど1日あたりが高い |
| 月平均所定労働日 | 月給 ÷ 1年間の月平均所定労働日数 | 実際に出勤した日数 | 1日あたりが1年を通して同じ |
暦日方式の変形として、どの月も「30日で割る」と決めている会社もあります。また同じ方式でも、働いた日数分を払う「支給方式」と、月給から休んだ日数分を引く「控除方式」のどちらで計算するかで額が変わります。
計算例1:2026年11月20日(金)に退職した場合
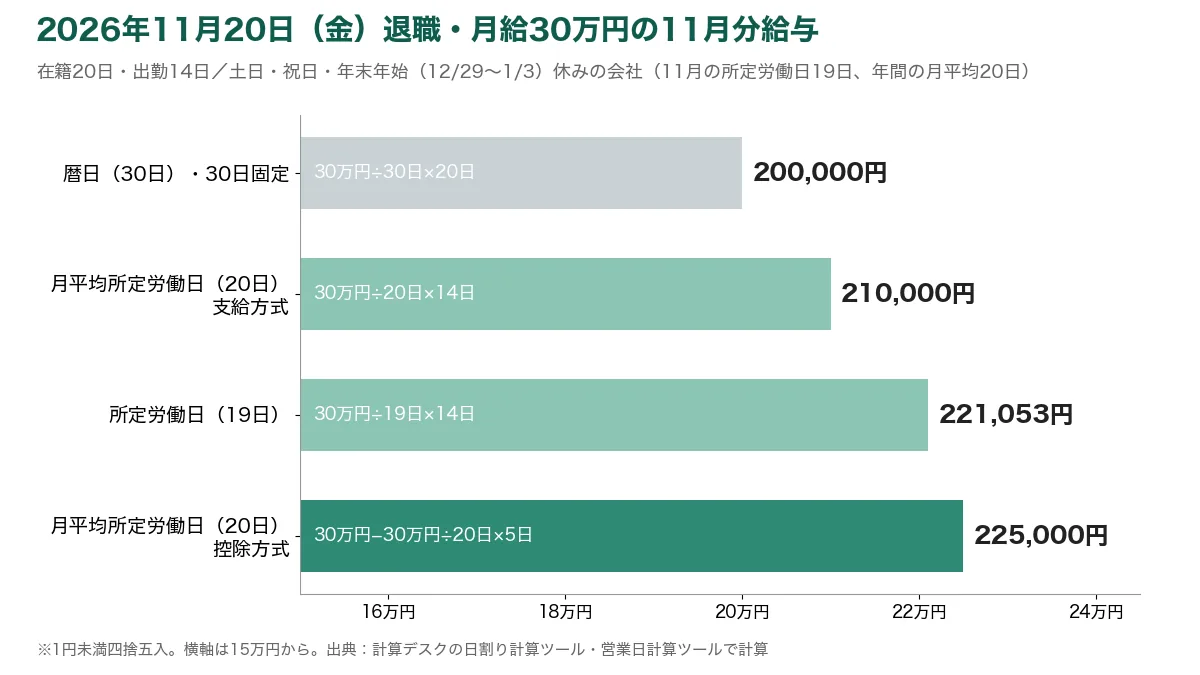
前提は、月給30万円、末日締め、土日・祝日・年末年始(12月29日〜1月3日)が休みの会社です。2026年11月は30日あり、3日(火)が文化の日、23日(月)が勤労感謝の日なので、所定労働日は19日です。
11月1日〜20日の在籍は暦日で20日、そのうち出勤日は14日(休み扱いの残り5日は24日〜27日と30日)です。この会社の2026年の所定労働日は年間240日なので、月平均は20日になります。
| 方式 | 計算式 | 11月分の給与 |
|---|---|---|
| 暦日(11月は30日) | 30万円 ÷ 30日 × 20日 | 200,000円 |
| 30日固定 | 30万円 ÷ 30日 × 20日 | 200,000円 |
| 所定労働日(19日) | 30万円 ÷ 19日 × 14日 | 221,053円 |
| 月平均所定労働日(20日)・支給方式 | 30万円 ÷ 20日 × 14日 | 210,000円 |
| 月平均所定労働日(20日)・控除方式 | 30万円 − 30万円 ÷ 20日 × 5日 | 225,000円 |
※1円未満は四捨五入。
最も少ない暦日・30日固定と最も多い控除方式の差は2万5,000円です。暦日方式は、出勤しない土日も「在籍した日」として数える代わりに、1日あたりが30万円÷30日=1万円と小さくなります。11月は30日あるので、暦日方式と30日固定は同じ額です。
所定労働日で割る方式は、「出勤した14日分を払う」でも「休みの5日分を引く」でも、14日+5日=19日なので同じ額になります。一方、月平均(20日)で割る方式では、11月の所定労働日が19日しかないため、支給方式と控除方式で1万5,000円ずれます。規程に「どちらで計算するか」まで書かれているかを確認したいポイントです。
計算例2:2026年11月16日(月)に入社した場合
同じ会社に11月16日(月)に入社すると、11月の在籍は16日〜30日の暦日15日、出勤日は10日です(23日の勤労感謝の日を除く)。入社前の9日分を「休んだ日」として扱うのが控除方式です。
| 方式 | 計算式 | 11月分の給与 |
|---|---|---|
| 暦日・30日固定 | 30万円 ÷ 30日 × 15日 | 150,000円 |
| 所定労働日(19日) | 30万円 ÷ 19日 × 10日 | 157,895円 |
| 月平均所定労働日(20日)・支給方式 | 30万円 ÷ 20日 × 10日 | 150,000円 |
| 月平均所定労働日(20日)・控除方式 | 30万円 − 30万円 ÷ 20日 × 9日 | 165,000円 |
入社月は、在籍日数が月の半分でも、方式によって15万円〜16万5,000円の幅があります。入社前に「初月の給与はいくらか」を聞いておくと、生活費の見通しが立てやすくなります。
所定労働日で割ると、月によって1日あたりの額が変わる
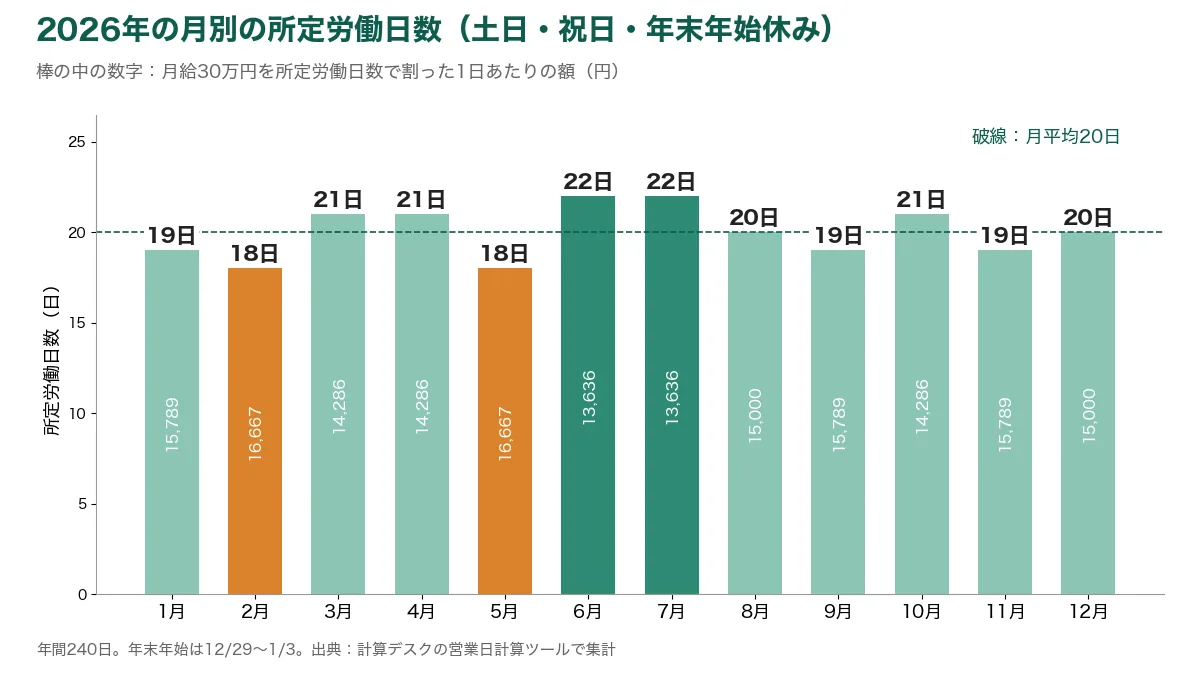
所定労働日方式の1日あたりの額は、その月の所定労働日数で決まります。上の前提の会社では、2026年の所定労働日は月18日〜22日と幅があります。
| 所定労働日数 | 2026年の該当月 | 月給30万円の1日あたり |
|---|---|---|
| 18日 | 2月・5月 | 16,667円 |
| 19日 | 1月・9月・11月 | 15,789円 |
| 20日 | 8月・12月 | 15,000円 |
| 21日 | 3月・4月・10月 | 14,286円 |
| 22日 | 6月・7月 | 13,636円 |
暦日方式でも同じことが起き、2月(28日)は1日10,714円、31日の月は9,677円です。月による差をなくしたい会社は、30日固定や月平均所定労働日を選びます。なお、残業代の時間単価では、月によって所定労働時間数が違う場合に「1年間における1月平均所定労働時間数」で割ると労働基準法施行規則19条が定めています。1年で均すという考え方は、月平均所定労働日方式と同じです。
社会保険料は日割りにならない:原則、月末に在籍しているかで決まる
給与は日割りになっても、健康保険料・厚生年金保険料は日割りになりません。厚生年金保険法19条は、被保険者期間を「月によるもの」とし、資格を取得した月から資格を喪失した月の前月までを数えると定めています。健康保険も、前月から加入していた人が資格を喪失した月の分は保険料を算定しないと定めています(健康保険法156条3項)。
ポイントは、資格を失うのが退職日の翌日だということです(健康保険法36条)。日本年金機構は、月の末日に退職すると翌月1日が資格喪失日になるので、退職した月分までの保険料がかかると説明しています。例外として、入社した月に退職した場合(同月得喪)は、その月の厚生年金保険料がかかります。ただし、その月のうちに別の厚生年金保険や国民年金に加入した場合は納付が不要になり、会社を通じて還付されます。
| ケース | 資格取得日・喪失日 | 会社の社会保険料がかかる月 |
|---|---|---|
| 11月16日(月)入社 | 取得日:11月16日 | 11月分から(1か月分) |
| 11月20日(金)退職(前月から在籍の場合) | 喪失日:11月21日 | 10月分まで(11月分はかからない) |
| 11月30日(月)退職(前月から在籍の場合) | 喪失日:12月1日 | 11月分まで |
また、会社が給与から引けるのは、原則として前月分の保険料です(健康保険法167条、厚生年金保険法84条)。そのため入社月の給与では保険料が引かれず、翌月の給与から引かれることがあります。退職するときは前月分とその月分を引けるので、月末に退職すると、締め日によっては最後の給与から2か月分が引かれる場合があります。
月末より前に退職して会社の保険料がかからない月も、次の会社にすぐ入らない場合は、年金と健康保険の切り替えが必要です。国民年金の第1号被保険者になる場合は、種別が変わった月は変更後の種別の月とみなされるため(国民年金法11条の2)、11月末も第1号のままなら、上の例の11月分は国民年金保険料を納めることになります。
一方、退職して配偶者の健康保険の被扶養者になり、国民年金の第3号被保険者になる場合は、国民年金保険料を自分で納める必要はありません(国民年金法94条の6)。健康保険も、国民健康保険や任意継続のほか、家族の健康保険の被扶養者になる道があります(健康保険法3条7項)。
入社・退職の前に、賃金規程で確かめたいこと
計算デスクの運営者は、会社員時代は比較的大きな会社にいて、入社月や退職月の給与で困った記憶はありません。ただ今回あらためて計算してみると、同じ月給・同じ日数でも方式しだいで2万円以上違うことが分かりました。入社・退職の月の給与が気になるときは、次の点を就業規則・賃金規程で確認するか、会社に聞いてみてください。
- 日割りに使う日数:暦日・30日固定・所定労働日・月平均所定労働日のどれか
- 支給方式か控除方式か:働いた日数分を払うのか、休んだ日数分を引くのか
- 端数処理:1日あたりの額を先に丸めるか、合計額を丸めるか
- 締め日と支払日:最後の給与がいつ、どの期間の分として払われるか
- 社会保険料の控除:最後の給与から何か月分が引かれるか
規程に日割りの定めが見当たらない場合は、自分で推測せずに会社に確認するのが確実です。
自分の月給と日付で計算するなら
計算デスクの無料ツールで、自分の条件に置き換えて確かめてみてください。
- 日割り 計算ツール:月給と期間から、暦日(その月の実日数)・30日固定・年365日の方式で日割り額を計算
- 営業日計算ツール:土日・祝日・年末年始を除いた所定労働日数を数える(所定労働日方式の分母に)
- 社会保険料 計算ツール:給与から引かれる健康保険料・厚生年金保険料などを計算
営業日の数え方は営業日の数え方の記事でも詳しく解説しています。
参考にした公的な情報
- e-Gov法令検索 労働基準法(15条・89条)
- e-Gov法令検索 労働基準法施行規則(5条1項3号・19条1項4号)
- e-Gov法令検索 健康保険法(3条7項・36条・156条3項・167条1項)
- e-Gov法令検索 厚生年金保険法(19条・84条1項)
- e-Gov法令検索 国民年金法(11条の2・94条の6)
- 日本年金機構 月の途中で入社したときや、退職したときは、厚生年金保険の保険料はどのようになりますか。
- 協会けんぽ 費用の負担(健康保険制度の概要)
- 日本年金機構 会社を退職したときの国民年金の手続き