※内容は2026年10月9日時点の法令・国税庁の公表資料をもとにしています。
10月から11月にかけて、勤務先から年末調整の書類が配られます。そのうち「給与所得者の保険料控除申告書」は、生命保険料控除証明書を見ながら金額を書き写して計算する欄が多く、毎年手が止まる書類です。
しかも令和8年分(2026年分)の様式には、「年齢23歳未満の扶養親族の有無」と「☆年齢23歳未満の扶養親族」という新しい欄が加わりました。23歳未満の子などがいる人は、一般の生命保険料控除の上限が4万円から6万円に上がるためです。
私自身は年末調整の手続きを税理士にお願いしています。そこでこの記事では、自分で申告書を書く人向けに、国税庁の「令和8年分 年末調整のしかた」と申告書の記載例をもとに、新しい欄の書き方と、控除がいくら増えて税金がいくら減るのかを整理します。
令和8年分の保険料控除申告書で変わったのは「一般の生命保険料」の計算
「令和8年分 年末調整のしかた」の改正点のうち、保険料控除申告書にかかわるのは「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」です。対象は令和8年分と令和9年分の一般の生命保険料控除で、今年だけの措置ではありません(租税特別措置法41条の15の5。国税庁のタックスアンサーNo.1140は「令和8年分以降」と表記しています)。
特例が使えるのは、次の2つに当てはまる人です。
- 平成24年1月1日以後に結んだ契約の新生命保険料を、本人が支払っている
- 平成16年1月2日以後に生まれ、合計所得金額が62万円以下の扶養親族がいる(令和8年12月31日の現況で判定)
扶養親族には、扶養控除の対象にならない16歳未満の子も含まれます。国税庁は、扶養控除の対象になる「控除対象扶養親族」を「扶養親族のうち、その年12月31日現在の年齢が16歳以上の人」と説明しています。「年末調整のしかた」11ページにも「年齢16歳未満の扶養親族(年少扶養親族)については、控除対象扶養親族に該当しません」とあり、16歳未満の子も扶養親族であることが前提になっています。
また、同一世帯に属する夫婦の間に23歳未満の扶養親族である子が1人いるような場合は、夫婦の両方がこの特例を受けられると「年末調整のしかた」に書かれています。
一方で、変わらないものもあります。介護医療保険料と個人年金保険料の控除の計算は今までどおりです。一般・介護医療・個人年金の3つを合わせた生命保険料控除の上限も12万円のままです。そのため、介護医療保険料と個人年金保険料の控除ですでに合計12万円に近い人は、特例で増える控除額が小さいか0円になります。
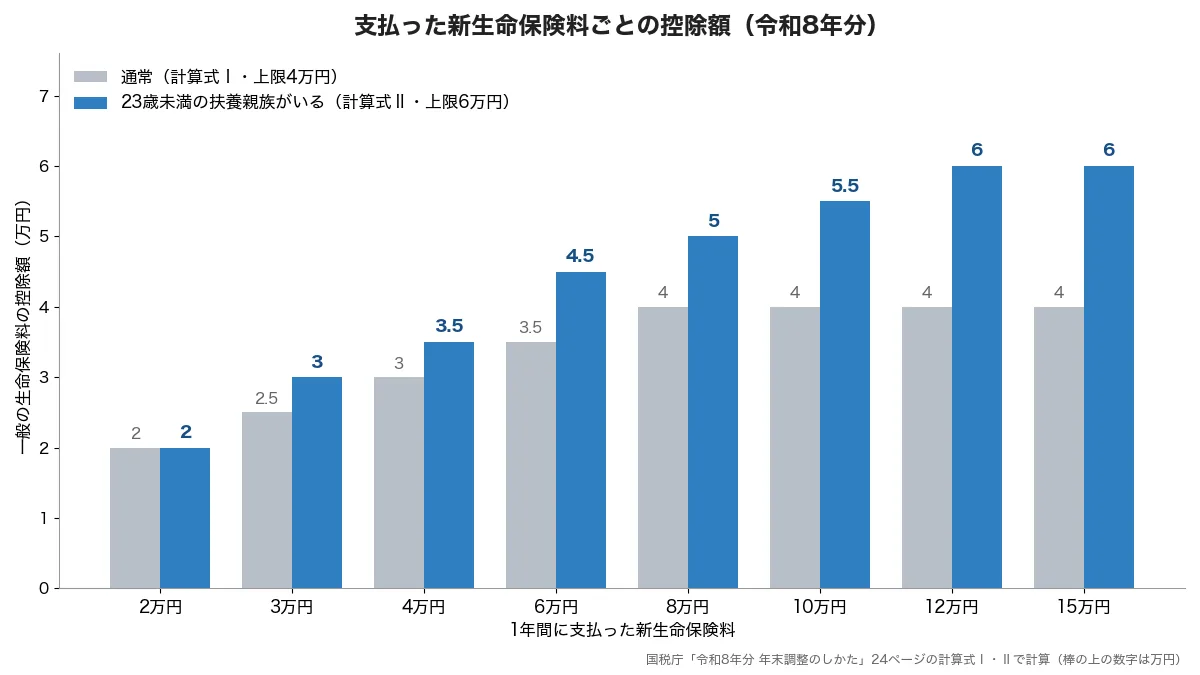
支払った保険料ごとの控除額(通常と特例の早見表)
特例では、新生命保険料の控除額を「計算式Ⅱ」で計算します。通常の「計算式Ⅰ」と比べると、区切りの金額と上乗せ額がそれぞれ1.5倍になっています。
| 段階 | 計算式Ⅰ(通常) | 計算式Ⅱ(23歳未満の扶養親族がいる) |
|---|---|---|
| 1 | 2万円以下:全額 | 3万円以下:全額 |
| 2 | 2万円超4万円以下:保険料×1/2+1万円 | 3万円超6万円以下:保険料×1/2+1万5,000円 |
| 3 | 4万円超8万円以下:保険料×1/4+2万円 | 6万円超12万円以下:保険料×1/4+3万円 |
| 4 | 8万円超:一律4万円 | 12万円超:一律6万円 |
この式で、支払った額ごとの控除額を並べると次のとおりです。
| 年間の新生命保険料 | 通常の控除額 | 特例の控除額 | 増える控除額 |
|---|---|---|---|
| 2万円(月約1,700円) | 2万円 | 2万円 | 0円 |
| 3万円(月2,500円) | 2万5,000円 | 3万円 | +5,000円 |
| 4万円 | 3万円 | 3万5,000円 | +5,000円 |
| 6万円(月5,000円) | 3万5,000円 | 4万5,000円 | +1万円 |
| 8万円 | 4万円 | 5万円 | +1万円 |
| 10万円 | 4万円 | 5万5,000円 | +1万5,000円 |
| 12万円(月1万円) | 4万円 | 6万円 | +2万円 |
| 15万円 | 4万円 | 6万円 | +2万円 |
年2万円以下なら控除額は変わりません。控除の増え方がいちばん大きい+2万円になるのは、年12万円以上払っている人です。
税金はいくら減る?年収別の目安
控除が増えた分は所得税の計算から差し引かれるので、その分だけ年税額が下がり、12月の年末調整の還付が増えます。年12万円以上の新生命保険料を払っている人(控除が+2万円)について、計算デスクの「年末調整の還付シミュレーター」と同じ計算方法で、年税額がいくら下がるかを出しました。
| 年収 | 子が16歳未満 | 子が16〜18歳 | 子が19〜22歳 |
|---|---|---|---|
| 300万円 | 1,100円 | 1,100円 | 0円 |
| 400万円 | 1,000円 | 1,000円 | 1,000円 |
| 500万円 | 1,100円 | 1,100円 | 1,000円 |
| 600万円 | 2,000円 | 2,000円 | 1,000円 |
| 700万円 | 4,100円 | 2,000円 | 2,000円 |
| 800万円 | 4,100円 | 4,100円 | 4,100円 |
前提:給与は1か所だけ、社会保険料は年収の15%、配偶者控除なし、扶養親族は子1人だけ、生命保険料控除のほかの控除なし。子が16〜18歳なら扶養控除38万円、19〜22歳なら特定扶養親族の63万円を引いています。年税額は復興特別所得税を含み、100円未満切り捨てです。ここで計算しているのは所得税だけです。住民税にはこの特例の規定はありません(2026年10月1日施行時点の地方税法で確認)。住民税の生命保険料控除は今までどおりの計算です。
所得税がかかっている例では、差は1,000円から4,100円で、所得税率が高い人ほど大きくなります。たとえば年収600万円で16〜18歳の子が1人いる場合、課税所得は200万円から198万円に下がります。税率は10%なので、年税額は104,600円から102,600円になり、2,000円下がります。年収300万円で19〜22歳の子がいる場合は、特例がなくても所得税がかからないので、差は0円です。
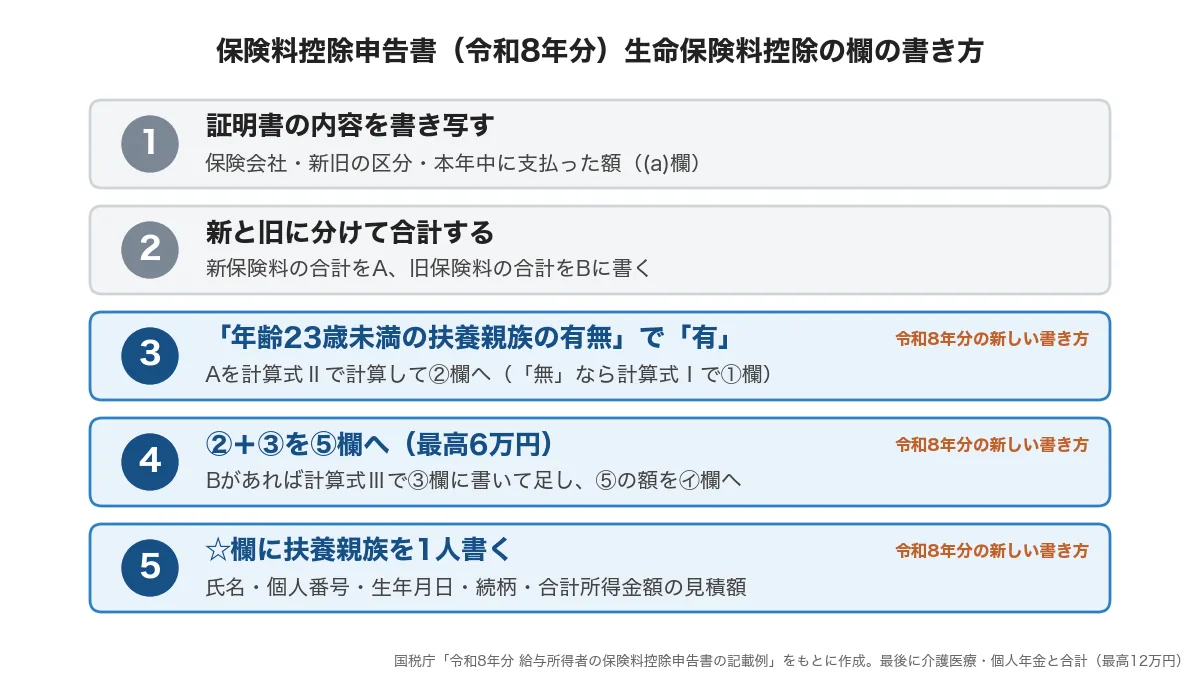
保険料控除申告書の書き方(生命保険料控除の欄)
国税庁の記載例に沿って、生命保険料控除の欄を上から順に書きます。手元に、保険会社から届く生命保険料控除証明書を用意してください。
- 証明書を見て、保険会社の名称、保険の種類、期間、契約者と受取人の氏名、新・旧の区分、本年中に支払った額((a)欄)を書く
- 一般の生命保険料の(a)欄を、新保険料の合計(A)と旧保険料の合計(B)に分けて書く
- Aの横の「年齢23歳未満の扶養親族の有無」で「有」を選び、Aを計算式Ⅱに当てはめた額を②欄に書く(「無」なら計算式Ⅰで①欄)
- Bがあれば計算式Ⅲで③欄に書き、②と③の合計を⑤欄に書く(最高6万円)。⑤の額を㋑欄に書く
- 申告書の下の「☆年齢23歳未満の扶養親族」欄に、その扶養親族の氏名、個人番号、生年月日、続柄、本年中の合計所得金額の見積額を書く
- 介護医療保険料と個人年金保険料の控除額を足して、生命保険料控除額を出す(最高12万円)
国税庁の記載例では、新生命保険料が8万円、旧生命保険料が3万5,000円の人が、②欄を「80,000円×1/4+30,000円=50,000円」、③欄を「35,000円×1/2+12,500円=30,000円」と計算しています。合計は8万円ですが、⑤欄は上限の6万円になります。特例がなければ上限は4万円なので、一般の生命保険料だけで控除が2万円増える例です。ただし、この記載例の人は介護医療保険料と個人年金保険料の控除も合わせると生命保険料控除が上限の12万円に達しているため、最終的な控除額は特例がなくても12万円で変わりません。
23歳未満の扶養親族が複数いる場合は、いずれか1人を☆欄に書けば足ります。個人番号は、一定の要件のもとで記載しなくてよい場合があるので、勤務先に確認してください。
保険料控除申告書で間違えやすい点
- 旧契約だけの人は特例の恩恵がない:特例は新生命保険料の計算式と、新旧両方あるときの上限を変えるものです。旧生命保険料だけなら今までどおり計算式Ⅲで最高5万円です。
- 区分の振り替えはできない:新生命保険料を旧生命保険料に含めるなど、支払った保険料を別の区分に移して計算することはできません。
- 受取人を確認する:一般の生命保険料と介護医療保険料は、保険金の受取人がすべて本人か配偶者・親族であることが条件です。個人年金保険料は親族を除きます。
- 証明書を添付する:旧生命保険料で1契約の年額が9,000円以下のものを除き、証明書類の添付か提示が必要です。
- ☆欄の人の所得を確認する:☆欄に書く人は、平成16年1月2日以後生まれで、合計所得金額が62万円以下であることが条件です。
控除が増えた分の還付は計算ツールで確かめる
生命保険料控除が何円増えるかが分かったら、12月の年末調整で戻る額もあわせて確かめてみてください。
- 年末調整の還付シミュレーター(令和8年分):年収・社会保険料・扶養の人数から年税額と還付の見込みを計算します。生命保険料控除の額は「その他の所得控除」に入れてください。
- 2026年の年末調整で還付はいくら増える?基礎控除104万円・年収別の目安:基礎控除の引上げなど、今年の年末調整のほかの変更点をまとめています。
参考にした公的な情報
- 国税庁 令和8年分 年末調整のしかた(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例 4ページ、年少扶養親族 11ページ、保険料控除申告書の受理と内容の確認 21〜24ページ)
- 国税庁 令和8年分 給与所得者の保険料控除申告書の記載例
- 国税庁 令和8年分 年末調整を受ける際の注意事項
- 国税庁 タックスアンサー No.1140 生命保険料控除
- e-Gov法令検索 租税特別措置法(第41条の15の5 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例。令和8年法律第12号による改正)
- 国税庁 タックスアンサー No.1180 扶養控除